
Можно ли оформить ипотеку не на собственника
Напрямую так сделать нельзя. Собственник всегда должен быть заёмщиком или созаёмщиком по ипотеке, иначе банк не выдаст кредит.
Например, человек хочет купить квартиру на имя своего сына, а ипотеку оформить на себя. Если сын не будет никак фигурировать в кредитном договоре — банк откажет в такой ипотеке и не выдаст деньги.
С переоформлением уже взятой ипотеки тоже есть сложности. До погашения кредита квартира остаётся в залоге, и любые сделки с ней можно совершать только с согласия банка. Это значит:
- Если человек захочет переписать ипотечную квартиру на другого человека, ему понадобится разрешение банка.
- Вместе с квартирой понадобится переоформить ипотеку. А значит, банк будет проверять нового заёмщика так же тщательно, как предыдущего, оценивать возраст, доход и кредитную историю.
- Выделить долю или подарить квартиру человеку, который не участвует в ипотеке, практически невозможно до погашения кредита. Исключение только одно — детские доли при использовании маткапитала.
Почему банк против схемы «платит один, владеет другой»
Банки не просто так запрещают оформить право собственности на другого человека. Дело в том, что собственник — тот человек, на которого оформляется залог. Логика такая:
- Банк требует от человека платить по ипотеке. Если тот не платит — банк вправе взыскать залоговую квартиру.
- Если собственник — не заёмщик, банк не может требовать от него платежей. Да, обратить взыскание на квартиру всё ещё можно, но в таком случае отвечать будет другой человек — не тот, кто просрочил ипотеку.
- Если собственник — человек, который к тому же не подписывал договор залога, банк не сможет взыскать квартиру. А без залога ипотека невозможна.
Тем не менее легальные способы поменять собственника есть. Правда, владелец так или иначе должен участвовать в кредитном договоре. Сейчас расскажем подробнее.
Если вы хотите оформить ипотеку, но не уверены в условиях, можете воспользоваться ипотечным калькулятором от М2. Просто введите параметры квартиры и кредита, а мы покажем доступные предложения с расчётом платежа. Если какой-то из вариантов вам подходит, вы сможете сразу подать заявку на ипотеку через наш сервис.
Какие есть способы оформить квартиру не на заёмщика
Человек, который не имеет отношения к кредитному договору, владельцем стать не может. Чтобы записать его собственником, нужно включить этого человека в договор. Существует несколько способов это сделать.
Созаёмщики
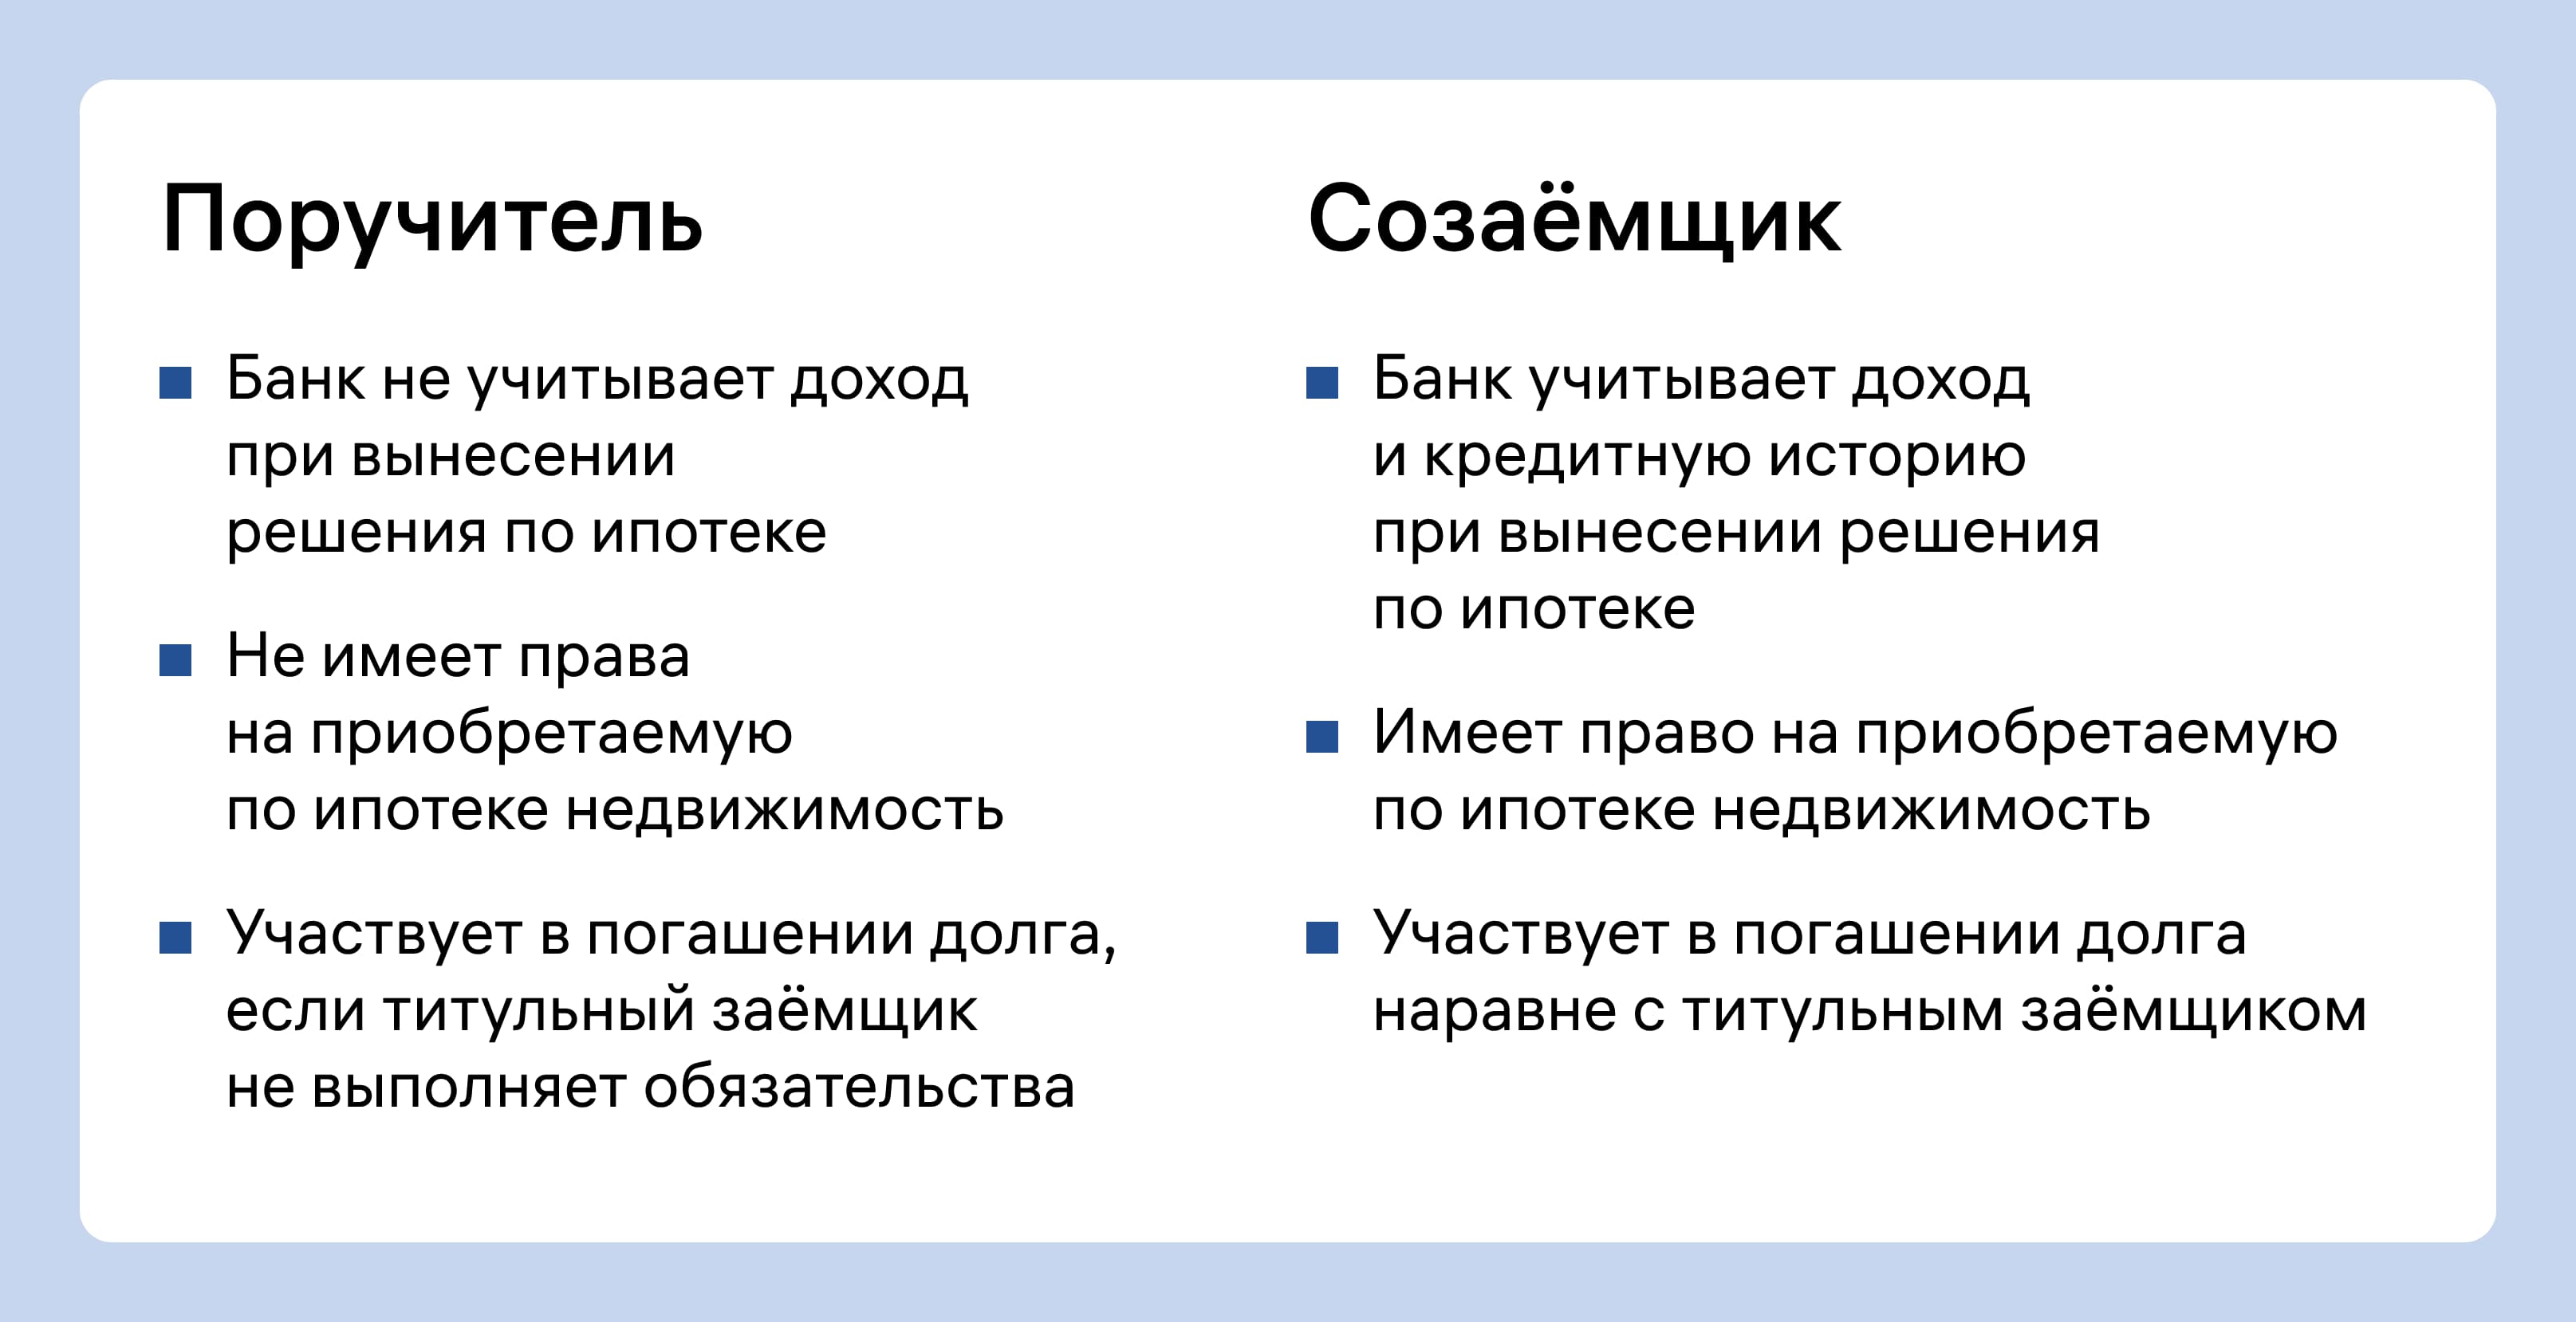
Будущего владельца можно записать созаёмщиком по ипотеке. Тогда он будет включён в договор и сможет оформить право собственности на квартиру. А платить будет другой заёмщик, тот, который изначально планировал это сделать.
Технически можно оформить ипотеку так, чтобы платящий заёмщик не имел доли в квартире. Правда, такую возможность нужно отдельно оговаривать с банком. Не факт, что кредитор согласится на такую схему. Кроме того, стоит учитывать несколько деталей:
- Банк проверяет всех созаёмщиков по ипотеке — они должны подходить под требования. Поэтому использовать этот способ можно, только если будущий владелец — взрослый человек со стабильным доходом и хорошей кредитной историей. Оформить квартиру на ребёнка или бабушку таким образом не выйдет.
- Созаёмщик точно так же отвечает по кредиту. Если основной заёмщик перестанет платить, это придётся делать второму. На квартиру всё ещё могут обратить взыскание и забрать из-за задолженности.
Залогодатель — третье лицо
В теории законодательство разрешает такой подход: будущий собственник подписывает договор залога, но заёмщиком не считается. В этом случае, если заёмщик перестанет платить, банк по-прежнему сможет взыскать квартиру — правда, уже у владельца, а не заёмщика.
В реальности банки идут на подобные схемы очень редко и только в порядке исключений. Так что не стоит рассчитывать на этот способ как на основной.
Плательщик — поручитель
Кроме созаёмщиков, по ипотеке бывают поручители. Это люди, к которым переходит обязанность платить по кредиту, если заёмщики перестали это делать. Поручители при этом не получают прав на квартиру. Так что теоретически можно оформить владельца заёмщиком, а себя — поручителем и в итоге платить самостоятельно. А квартира останется у владельца.
Правда, стоит сказать: поручителем быть рискованно. У человека есть финансовые обязательства, но нет прав на квартиру или долю в ней. Хотя это, в принципе, касается всех схем формата «платит один, владеет другой».
Плательщик — не заёмщик вообще
Это самый простой, но и самый рискованный из всех вариантов. Человек, который станет собственником, оформляет ипотеку на себя и становится заёмщиком. А другой человек фактически вносит платежи. Например, кладёт деньги на счёт сына, чтобы тот платил по ипотеке.
Проблема здесь в том, что и плательщик, и заёмщик не защищены. Если первый перестанет платить — второй будет вынужден отвечать перед банком единолично. А сам плательщик юридически не будет иметь к ипотеке никакого отношения. Он не сможет договориться о кредитных каникулах, реструктуризировать или рефинансировать ипотеку — даже досрочно её закрыть.
Чем рискует тот, кто платит, но не владеет
Ситуации бывают разными. Но стоит предупредить: любые схемы, в которых плательщик не имеет права собственности, довольно рискованны. Причём сразу по нескольким пунктам.
- Человек без доли не имеет прав на квартиру. Если фактический собственник потом скажет: «Ты не можешь здесь жить», — юридически он будет прав. То, что именно основной заёмщик вносил все платежи, не так важно.
- Вернуть деньги можно только через суд. Если вы договорились с собственником, что позже он вернёт вам деньги за ипотеку, — не факт, что всё пройдёт как надо. В журнале М2Медиа есть реальная история на эту тему. Придётся судиться и доказывать каждый платёж, а суды не очень любят договорённости в обход политики банка.
- Налоговый вычет недоступен. Получить его может только собственник квартиры, который в этом случае за неё не платил. А вот тот, кто действительно понёс расходы, не сможет вернуть часть налогов за траты — до 260 000 ₽ за саму покупку и до 390 000 ₽ с процентов. Исключение — совместная собственность, если квартиру покупали в браке.
- Квартира может уйти другому человеку. Собственник будет иметь право единолично распоряжаться жильём — например, переписать его на супруга, [своих детей или внуков[(https://m2.ru/media/article/darenie-mezhdu-blizkimi-rodstvennikami-kak-pravilno-podarit-kvartiru/). В таком случае реальный плательщик ничего не сможет сделать.
От этих рисков можно подстраховаться: оформить с будущим собственником договор займа или расписку, чтобы в будущем он вернул вам деньги. А сами платежи вносить только со своего счёта и обязательно указывать их назначение. Но это не гарантирует безопасности на 100%.
Надёжнее всего не устраняться от права собственности, а оформить себя как созаёмщика с долей в квартире. Тогда часть недвижимости по закону будет принадлежать вам. А решения по ней понадобится принимать вместе.
Супруги, родители и дети: частые ситуации
Чаще всего переоформить ипотеку на другого человека хотят в определённых жизненных ситуациях. Разберём их подробнее и покажем, как можно действовать в каждом из этих случаев.
Ипотека в браке
Имущество, купленное в браке, — совместная собственность супругов независимо от того, на кого оно оформлено. Это касается и недвижимости. Если муж купил квартиру в ипотеку, жена тоже будет собственницей. Чаще всего банк требует, чтобы второй супруг стал созаёмщиком по ипотеке.
Это обязательно?
Да, но только в одном случае: если пара берёт семейную ипотеку. С 1 февраля 2026 года оба супруга обязаны быть по ней созаёмщиками, если квартиру покупают в браке. Так сделали, чтобы избежать ситуаций, когда одна семья берёт ипотеку дважды.
Если речь не о семейной ипотеке и один из супругов хочет стать единоличным собственником, второй может отказаться от квартиры. Делают это с помощью брачного договора или нотариально заверенного согласия.
Квартира для ребёнка
Несовершеннолетний не может быть заёмщиком по ипотеке и вносить платежи. Поэтому и оформить его как созаёмщика невозможно. Вариант тут один: родители-заёмщики могут выделить ему долю в собственности с согласия банка.
Стоит учитывать: банки не всегда соглашаются на выделение долей до погашения ипотеки. Исключение — материнский капитал. При его использовании детские доли обязательны, а с 2025 года их можно выделить даже без согласия банка.
Взять ипотеку с использованием материнского капитала можно через сервис от М2. Вы получите возможность сразу посмотреть имеющиеся предложения банков, выбрать подходящие и отправить в них единую заявку.
В течение следующих нескольких дней банки ответят на заявку, и вы сможете оформить ипотеку прямо через личный кабинет. А персональный менеджер М2 поможет вам на всех этапах и подскажет, как использовать сертификат на маткапитал.
Пара не в браке
Если пара вместе покупает квартиру, но не оформляет брак, партнёры могут стать созаёмщиками с долями. Для этого не обязательно быть супругами.
В теории один из партнёров может оформить ипотеку и право собственности на себя, а второй будет платить. Но это ставит плательщика в уязвимое положение: при расставании он потеряет и деньги, и жильё. Поэтому лучше всё-таки выбирать вариант с долями.
Как переоформить ипотеку на другого человека
Если вы хотите сменить собственника жилья и больше не платить за него, есть ещё один вариант — переоформить ипотеку. Это делается с согласия банка: новому заёмщику переходят и долг, и недвижимость.
Чаще всего ипотеку переоформляют при разводе или продаже жилья. Процесс в этих двух случаях немного отличается:
- При продаже покупатель берёт новую ипотеку, погашает предыдущую, а сам остаётся заёмщиком и плательщиком по другому договору.
- При разводе стороны делят квартиру через суд или у нотариуса. Можно и вывести из кредита одного из созаёмщиков, но на это нужно согласие банка.
Мы подробнее рассказывали о процессе переоформления в отдельной статье.
С помощью сервиса «Ипотека» от М2 переоформить или взять новый ипотечный кредит можно без лишних сложностей. Вам нужно выбрать подходящее предложение и отправить заявку. А мы поможем: пришлём результаты, ответим на вопросы и объясним, что делать дальше.
Сравнительная таблица: способы оформить квартиру
| Роль плательщика | Право на квартиру или долю | Ответственность по долгу | Право на налоговый вычет | Риски |
|---|---|---|---|---|
| Созаёмщик с долей | Есть | Наравне с другим заёмщиком | Есть | Ниже, чем в других случаях: возможно, заплатить придётся полностью, а получить — только часть квартиры |
| Созаёмщик без доли | Нет | Наравне с другим заёмщиком | Нет | Можно потратить деньги, но остаться без права на квартиру |
| Заёмщик, но не залогодатель | Нет | Полная | Нет | Права на квартиру нет в принципе, а вся ответственность — на заёмщике |
| Поручитель | Нет | Полная, если заёмщик не будет платить | Нет | Право на квартиру не появляется, если заёмщик перестал платить, вернуть деньги можно только через суд |
| Третье лицо | Нет | Отсутствует | Нет | В случае споров будет сложно доказать, что ипотеку платили именно вы |
FAQ
Можно ли переоформить ипотеку на созаёмщика?
Да, тогда один из заёмщиков должен выйти из ипотеки. Но для этого нужно получить согласие банка. Нередко кредиторы идут навстречу в ситуациях вроде развода. Главное — убедиться, что у оставшегося заёмщика нет просрочек и достаточно дохода, чтобы платить ипотеку одному.
Можно ли поменять заёмщика и созаёмщика местами?
Да, это возможно, но только с согласия банка. Учтите, что основной заёмщик может проходить более строгую банковскую проверку, чем созаёмщик.
Можно ли переоформить квартиру в ипотеке на жену или мужа? Если квартира куплена в браке, она по умолчанию считается совместной собственностью супругов. Чтобы один из них стал единоличным собственником, можно оформить нотариальное соглашение или брачный договор. Но непосредственно смену права собственности придётся согласовывать с банком.
Можно ли оформить ипотеку на другого человека, а платить самому?
Теоретически это возможно, но так вы оказываетесь никак не защищены. У вас нет права на квартиру и способов влияния на кредит. Например, рефинансировать ипотеку или досрочно её закрыть сможет только тот человек, на которого оформлена ипотека.
Можно ли переоформить ипотеку на сына?
Да, можно, если банк согласен на переоформление, а сын совершеннолетний и имеет стабильный доход. Учтите, что ему придётся проходить банковскую проверку: кредитор оценит его платёжеспособность и кредитную историю. Окончательное решение зависит от результатов проверки.

