
Чем различаются разные способы расчёта
Передать деньги можно по-разному, но суть одна: перевести оплату за квартиру продавцу, а ещё по возможности защитить покупателя. Каждый способ расчётов решает задачу по-своему. Аккредитивы, нотариальные счета, сервисы безопасных расчётов и другие методы различаются:
- Местонахождением денег. Наличные могут лежать в банковской ячейке, а при безналичных расчётах используются специальные сервисы или счета.
- Моментом получения средств. Некоторые способы передачи денег подразумевают, что оплата переходит к продавцу, только когда покупатель становится собственником. В других случаях деньги выдают сразу после подписания договора.
- Условиями использования. Например, эскроу-счета подходят для новостроек, а на вторичке их почти не используют.
- Стоимостью. Большинство способов платные, а ещё банки могут брать комиссию за операции с крупными суммами.
Давайте разберём разные способы расчётов при покупке жилья и посмотрим, чем они различаются.
Аккредитив
ℹ️ Суть: деньги лежат на замороженном счёте в банке, пока продавец не выполнит условие по договору.
❓ Когда подходит: сделки на вторичном рынке по договору купли-продажи с безналичным расчётом.
Это один из самых распространённых способов расплачиваться за жильё. Стороны обращаются в банк за услугой, которая официально называется безотзывным покрытым аккредитивом.
Что означают эти слова?
Аккредитив — общее название для формы расчётов, когда банк хранит у себя деньги и позже переводит их получателю. Слово «безотзывный» означает, что покупатель и банк не могут отозвать деньги без согласия продавца. А слово «покрытый» говорит, что покупатель кладёт на счёт всю сумму: и банк, и продавец знают, что она существует и защищена.
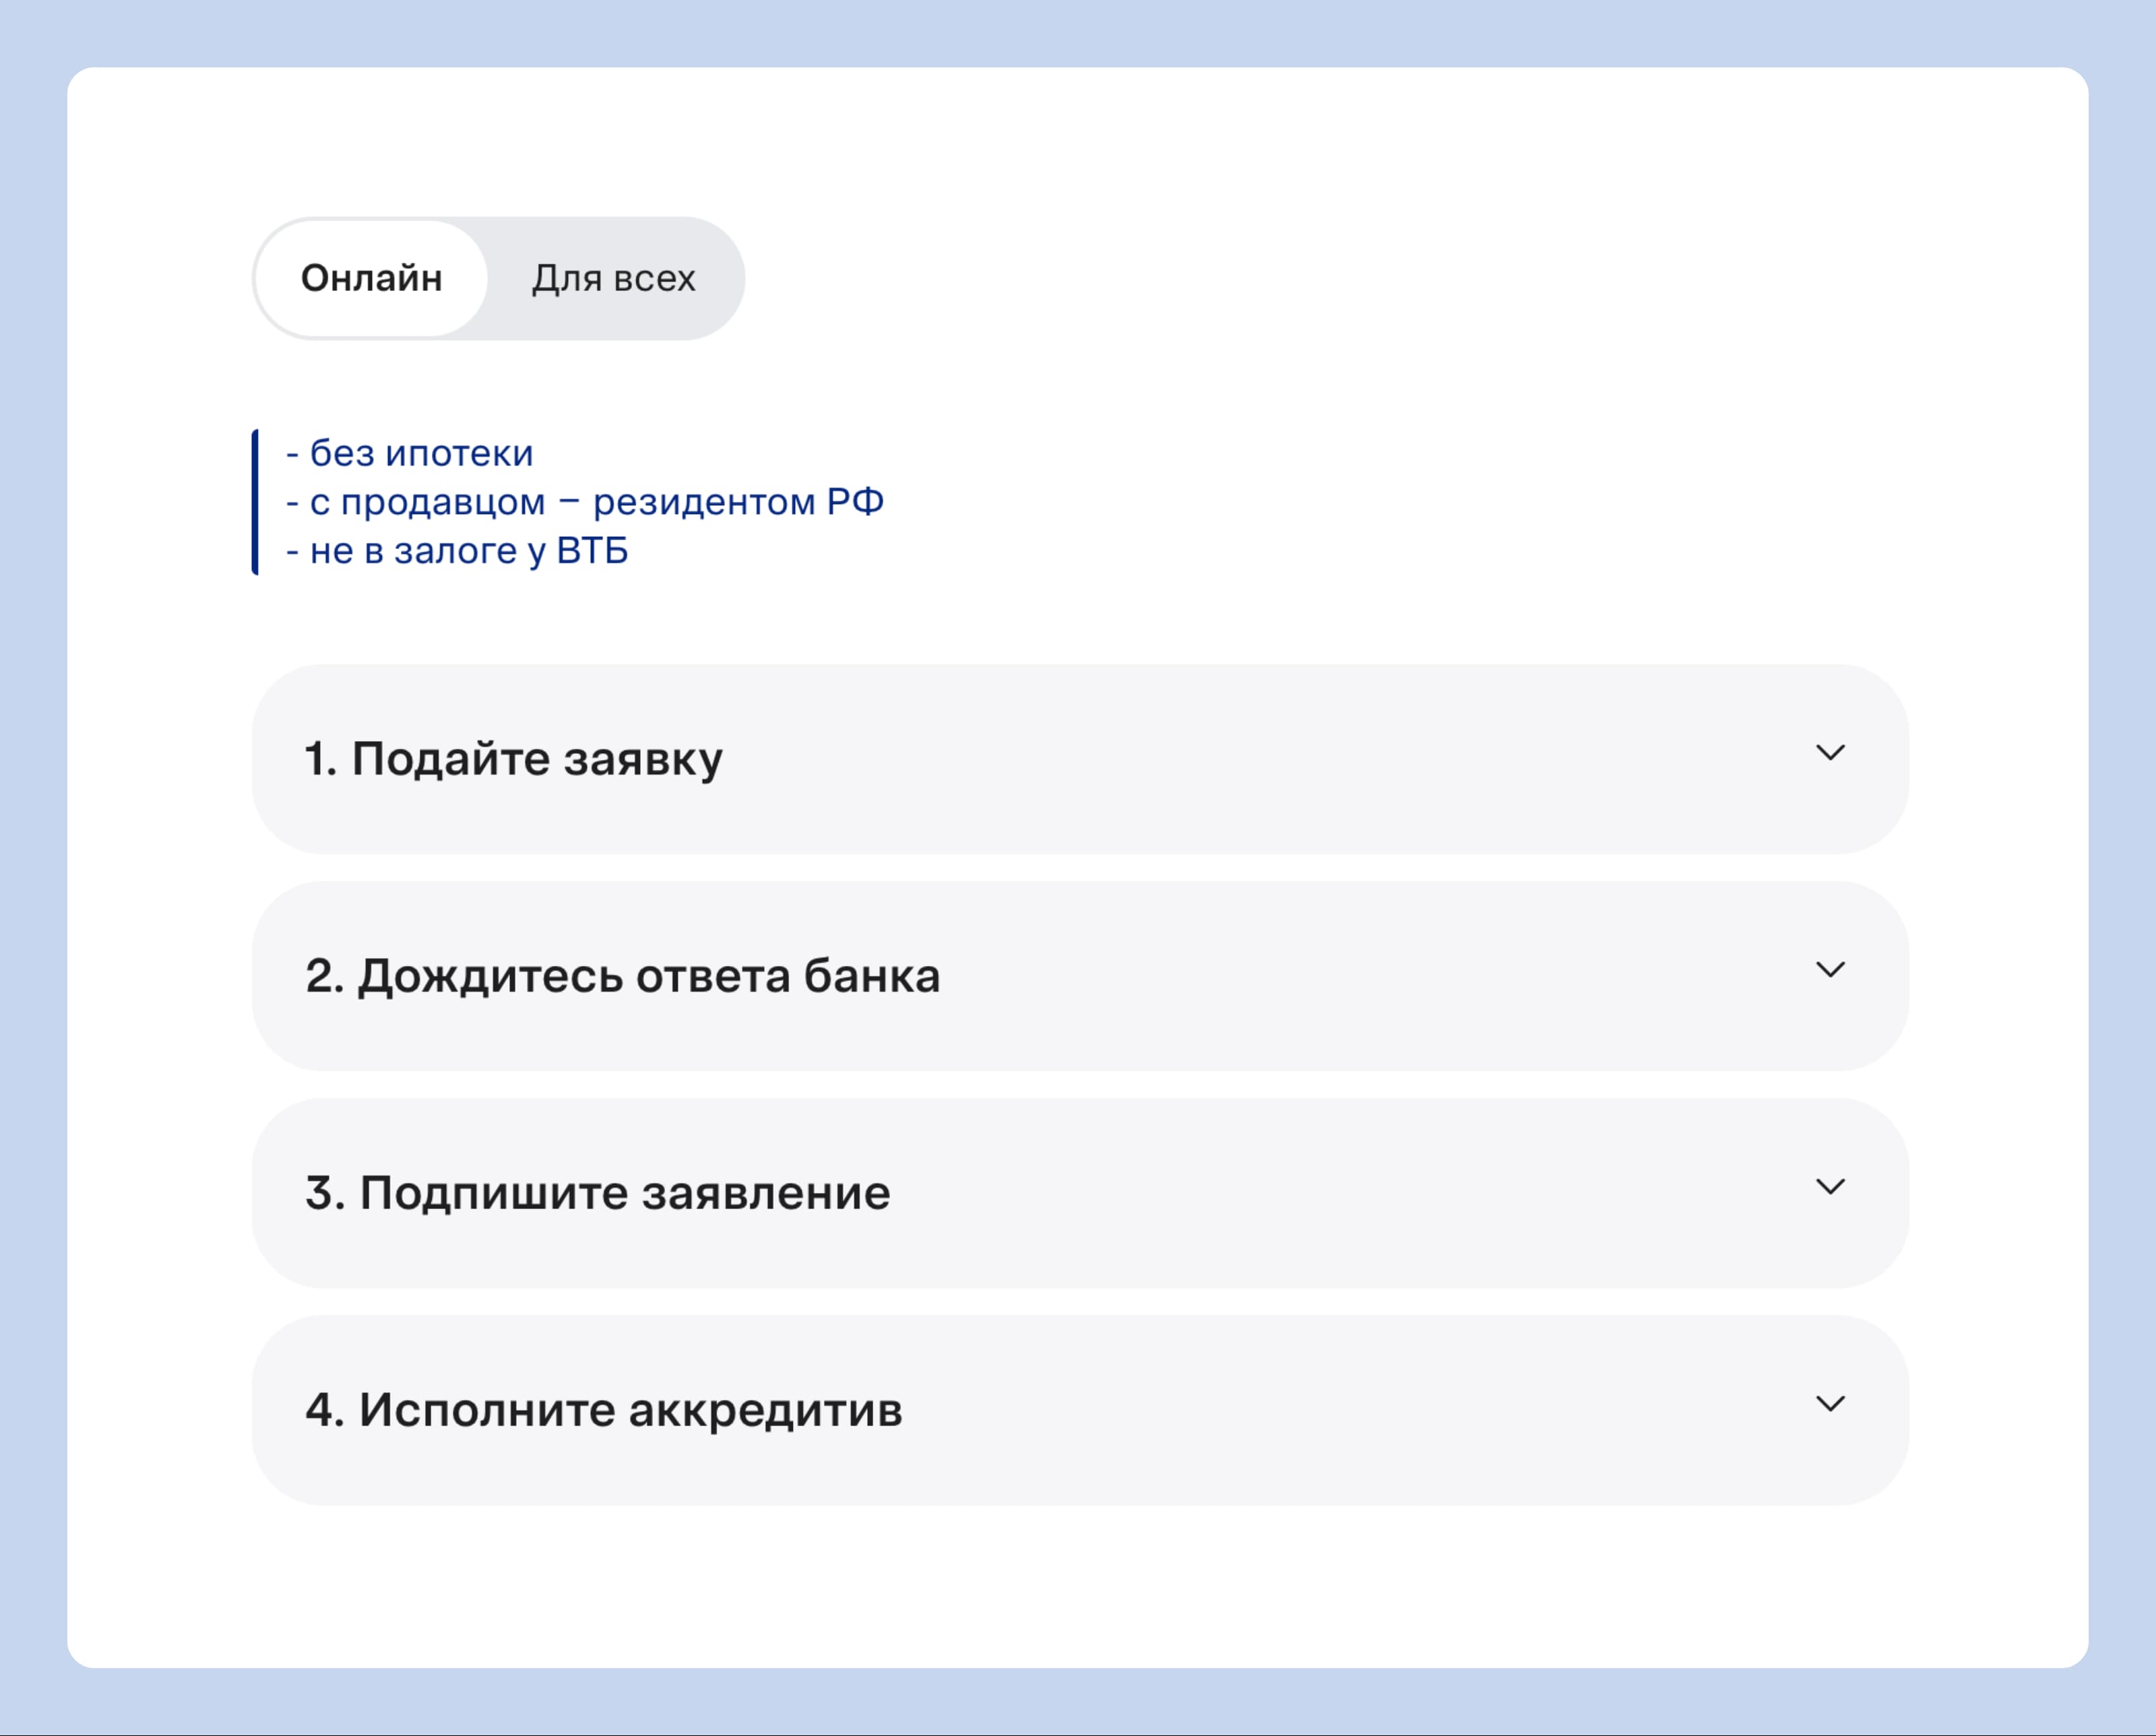
Сама передача денег через аккредитив выглядит так:
- Продавец и покупатель заключают договор купли-продажи. В его тексте они обязательно прописывают, что оплата будет проходить через аккредитив, и условия для раскрытия счёта.
- Покупатель открывает аккредитив в выбранном банке и кладёт туда деньги. С собой он берёт договор: так банк поймёт, что сделка реальна.
- При открытии аккредитива покупатель сообщает, каким должно быть условие для раскрытия аккредитива. Обычно это регистрация права собственности на имя покупателя. Продавец может подтвердить её с помощью выписки из ЕГРН о переходе прав.
- Покупатель передаёт аккредитив продавцу. Тот сможет раскрыть счёт и получить деньги, когда выполнит условия.
- Продавец выполняет условие, нужное для получения денег, и идёт в банк с аккредитивом и подтверждающими документами.
- Банк проверяет документы, раскрывает счёт и отдаёт бывшему собственнику деньги с продажи квартиры.
Кажется, что в этой схеме защищены все. Но у такой передачи денег есть особенность: срок действия аккредитива конечен. Если он истечёт, а право собственности так и не перейдёт к покупателю, деньги автоматически вернутся на его счёт. Банк снимет с себя все обязательства.
Почему это плохо?
Сделка может затянуться по причинам, которые не зависят от продавца или покупателя. Например, Росреестр может увеличить срок проверки и долго не регистрировать право собственности. Если покупатель забудет прийти в банк и продлить аккредитив — передача денег может сорваться. Кстати, продление платное и требует согласия продавца.
Чтобы снизить риски, можно открывать аккредитив с запасом времени. Пусть срок его действия перекрывает максимальный срок регистрации сделки. Или можно выбрать другой способ, например бессрочный сервис безопасных расчётов.
Банковская ячейка
ℹ️ Суть: покупатель кладёт бумажные деньги в банковское хранилище, а банк открывает доступ продавцу после сделки.
❓ Когда подходит: сделки с использованием наличных денег.
Сразу предупредим: покупка или продажа квартиры за наличные считается рискованной. Бумажные деньги сложнее отследить, а в случае споров это может быть критично. К тому же с наличными легче мошенничать: подменять или не докладывать купюры. Если покупатель уверен в своём решении, в качестве способа расчётов можно использовать банковскую ячейку:
- Покупатель арендует в банке специальное защищённое хранилище и передаёт туда деньги. Банк пересчитывает и проверяет их, а потом держит у себя.
- Дальше принцип такой же, как с аккредитивом. Продавец выполняет условия для раскрытия ячейки и приходит в банк с выпиской из ЕГРН, а тот отдаёт ему содержимое.
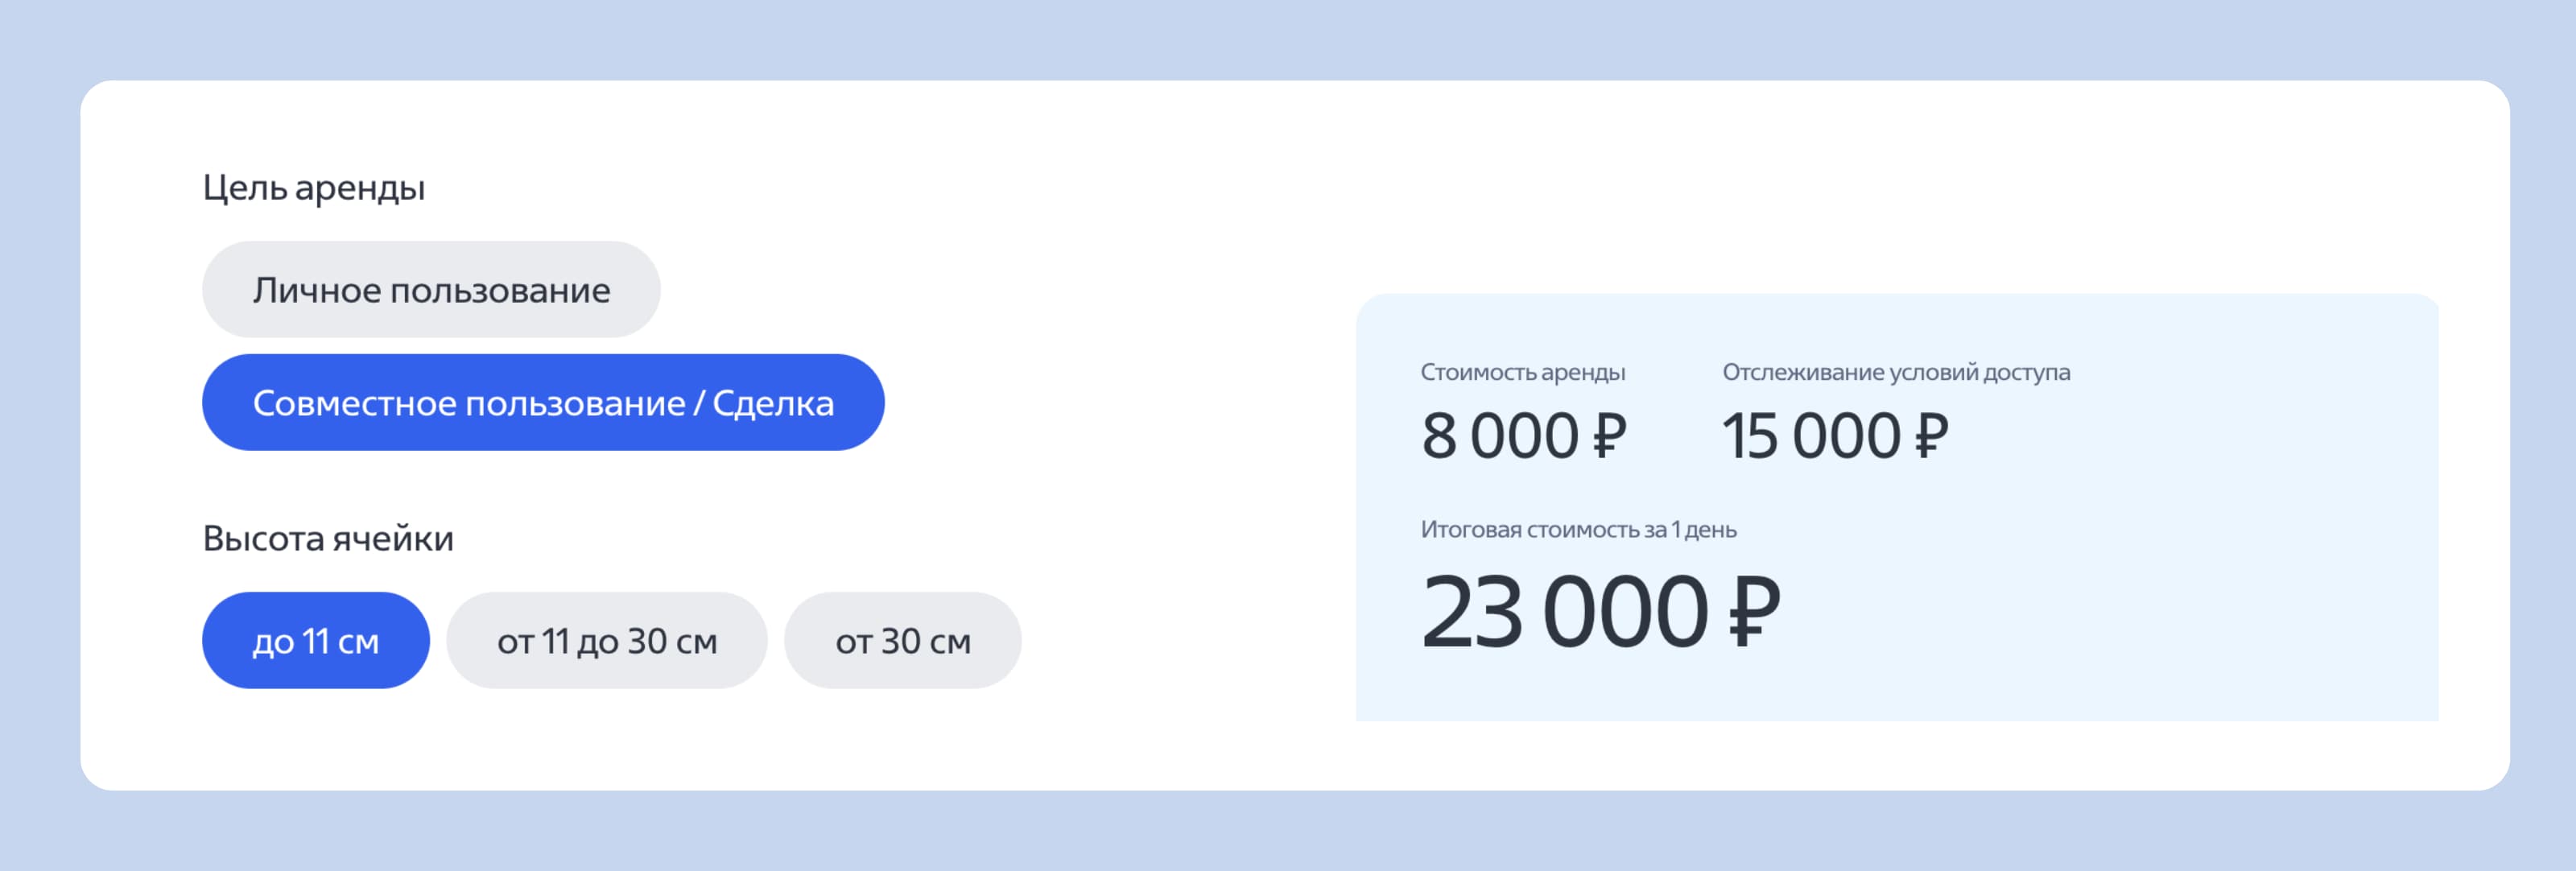
У банковской ячейки есть та же особенность, что и у аккредитива: срок действия. Если он истечёт, банк будет брать неустойку, пока клиент не заберёт деньги. В крайнем случае банк имеет право принудительно вскрыть ячейку и перенести её содержимое в общее хранилище.
Снизить риски при использовании банковской ячейки можно, если сразу арендовать её на долгий срок. Или продлевать, если уложиться в нужное время не удалось. Но это дороже, а последствия просрочки серьёзнее, чем в случае с аккредитивом.
Сервис безопасных расчётов
ℹ️ Суть: покупатель кладёт деньги на счёт, а продавец получает их после регистрации сделки в Росреестре. Срок действия счёта не ограничен, а визит в банк не нужен — всё происходит онлайн.
❓ Когда подходит: покупка недвижимости на вторичном рынке с безналичным расчётом, в том числе при онлайн-сделках.
Сервис безопасных расчётов, или СБР, называют онлайн-альтернативой аккредитиву. В целом суть и правда похожа: покупатель кладёт деньги на счёт и подписывает договор купли-продажи. Когда право собственности переходит к новому владельцу, счёт раскрывается и деньги уходят продавцу.
Мы не можем говорить обо всех существующих платформах. Но у Сервиса безопасных расчётов от М2 есть два важных отличия от аккредитива:
- Не нужно ходить в банк. Покупатель кладёт деньги через личный кабинет М2 или другим способом — обо всех можно прочесть в памятке. А когда приходит ответ Росреестра, выписку никуда не надо нести. Сервис сам отслеживает регистрацию и переводит деньги продавцу.
- Срок действия не ограничен. Сервис безопасных расчётов действует всё время сделки. Продлевать его не нужно: он продолжит работать, даже если Росреестр задержится с проверкой заявки на регистрацию.
Технически Сервис безопасных расчётов — это номинальный счёт, открытый в крупном банке. Деньги на нём защищены: даже если покупатель обанкротится после сделки, средства со счёта не взыщут.
Использовать сервис можно для любых сделок с недвижимостью: ипотечных и неипотечных, с квартирами, домами, апартаментами и другими объектами. Ограничения касаются только специфических случаев, например военной ипотеки и участия иностранцев в сделке.
Сервис безопасных расчётов по умолчанию входит в Сделку от М2. С ней клиент получает не только способ передачи денег, но и другие плюсы: быструю электронную регистрацию, уведомления о статусах и поддержку от персонального менеджера. А риелтор хранит всю информацию в одном месте и не путается.
Если нужно, можете включить в Сделку подготовку договора купли-продажи под ситуацию вашего клиента. А ещё защитить сделку: тогда мы отстоим право собственности покупателя, если что-то пойдёт не так.
Депозит нотариуса
ℹ️ Суть: нотариус принимает деньги от покупателя, а после регистрации сделки переводит их продавцу.
❓ Когда подходит: нотариальные сделки с недвижимостью.
Если стороны решили проводить сделку с участием нотариуса, они могут провести расчёты через нотариальную контору. Этот способ передачи денег похож на предыдущие, только хранение происходит не в банке:
- Нотариус получает от покупателя деньги на специальный депозит. Это особый нотариальный счёт для временного хранения средств.
- Деньги замораживаются на депозите нотариуса, пока Росреестр не зарегистрирует право собственности покупателя. После этого нотариус даёт распоряжение открыть счёт и перевести деньги продавцу.
В отличие от аккредитива, сторонам не нужно самим отслеживать регистрацию. При нотариальной сделке специалист сам подаёт заявление в Росреестр и получает ответ. А ещё депозит нотариуса практически бессрочный: деньги могут храниться на нём до 10 лет. Если никто не придёт за ними в этот срок, их передадут в казну государства.
Депозитом можно воспользоваться как отдельной услугой или оформить его в рамках нотариальной сделки.
- В первом случае использование депозита нотариуса обойдётся дороже. В случае с нотариальной сделкой хранение денег учитывают по минимальному возможному тарифу. А за хранение без проведения сделки оплату берут как 0,5% от суммы сделки плюс региональный тариф.
- Во втором случае дороже выйдет сама сделка. Услуги нотариуса платные, стоимость зависит от региональных тарифов. Зато специалист сам составит договор и удостоверится, что стороны осознают суть сделки.
Эскроу-счёт при покупке новостройки
ℹ️ Суть: деньги кладут на эскроу-счёт, который раскрывается для застройщика только после сдачи дома в эксплуатацию.
❓ Когда подходит: покупка недвижимости на первичном рынке.
Этот способ расчётов — обязательный, если квартиру покупают на первичке по договору долевого участия (ДДУ). Для вторички его практически не используют. А вот застройщики обязаны проводить сделки с эскроу-счетами практически всегда.
Суть такова:
- После регистрации ДДУ в Росреестре покупатель вносит деньги на особый счёт в банке. Пока застройщик возводит дом, деньги лежат на эскроу-счёте.
- Когда девелопер заканчивает строительство и передаёт жильё дольщикам, эскроу-счёт раскрывается. Деньги с него уходят застройщику.
- Средства на эскроу-счёте застрахованы в пределах 10 млн рублей. Это важно учитывать, если клиент покупает квартиру дороже лимита.
Технически закон не запрещает использовать эскроу и для расчётов на вторичном рынке. Но в реальности банки крайне редко предлагают такую возможность. А сами продавцы и покупатели предпочитают аккредитивы или сервисы безопасных расчётов.
Что прописать в договоре купли-продажи
Вне зависимости от того, какой способ передачи денег выбрали стороны, о нём нужно написать в договоре. Это важно, чтобы избежать разногласий и успешно воспользоваться услугой.
Вот что нужно указать в договоре купли-продажи:
- Способ расчётов — аккредитив, банковская ячейка или нотариус. Если клиент выбрал наш сервис безопасных расчётов, официальные формулировки можно прочесть здесь.
- Срок расчёта — когда именно стороны планируют расплатиться.
- Условие раскрытия — например, счёт раскрывается для продавца только тогда, когда право собственности переходит к покупателю.
- Срок действия выбранного способа — например, период, на который открыли аккредитив. Для сервиса безопасных расчётов можно указать, что он действует весь период сделки.
- Оплата комиссии — чаще всего за аккредитив и другие способы платит покупатель. Нужно прописать это в договоре.
- Порядок возврата денег при отказе от сделки — кому, в какой срок и на каких условиях возвращается сумма.
Сам договор об открытии счёта к договору прикладывать не обязательно. Росреестр не проверяет, как именно стороны расплатились друг к другом. Но покупатель может сделать это для личного спокойствия или если хочет подстраховаться на случай споров.
Таблица: главные различия между методами
Мы подготовили таблицу, чтобы собрать в одном месте популярные способы расчётов при покупке квартиры, их особенности и стоимость. Можете свериться, чтобы ничего не упустить.
| Когда продавец получает деньги | Где находятся деньги до раскрытия | Для каких сделок подходит | Стоимость для сделки за 15 млн рублей | Риски и ограничения | |
|---|---|---|---|---|---|
| Аккредитив | После выполнения условия (регистрации сделки), при личном обращении | На счёте в банке | Вторичка, безналичный расчёт | 2–4 тысячи рублей в зависимости от банка | Автоматическое закрытие по истечении срока, платное продление |
| Банковская ячейка | После выполнения условия (регистрации сделки), при личном обращении | В сейфе в отделении банка | Вторичка за наличные | Для расчётов по сделкам — от 12–15 тысяч рублей в зависимости от срока и размера ячейки | Штрафы и закрытие по истечении срока плюс риски наличных расчётов |
| Сервис безопасных расчётов | После регистрации сделки, автоматически | На номинальном счёте в банке | Вторичка, безналичный расчёт | От 9900 рублей — за Сделку от М2, от 100 рублей — за использование только СБР | Недоступен при покупке зарубежной недвижимости, военной ипотеке и сделках в иностранной валюте |
| Депозит нотариуса | После выполнения условия (регистрации сделки), автоматически или при личном обращении | На специальном счёте нотариуса | Вторичка, наличный или безналичный расчёт | Для Москвы — 78 тысяч рублей только за хранение или 41 тысяча рублей за полную нотариальную сделку | Самая высокая стоимость среди всех перечисленных способов |
| Эскроу-счёт | После ввода дома в эксплуатацию | На счёте в банке | Первичка | Бесплатно для покупателя — за эскроу-счёт платит застройщик | Подходит преимущественно для новостроек, деньги застрахованы только на сумму до 10 млн рублей |
Список источников
- ГК РФ Статья 867. Общие положения о расчётах по аккредитиву.
- ГК РФ Статья 869. Безотзывный аккредитив.
- ГК РФ Статья 871. Исполнение аккредитива.
- Статья 87 Основ законодательства Российской Федерации о нотариате. Принятие в депозит денежных средств и ценных бумаг.
- Федеральный закон «Об участии в долевом строительстве многоквартирных домов и иных объектов недвижимости и о внесении изменений в некоторые законодательные акты Российской Федерации» от 30.12.2004 № 214-ФЗ.
- ГК РФ Статья 860.7. Договор счёта эскроу.
- Федеральный закон «О страховании вкладов в банках Российской Федерации» от 23.12.2003 № 177-ФЗ.

