
Как работает договор жилищных сбережений
Недавно Госдума приняла новый Федеральный закон № 230-ФЗ. Он описывает новый вид вкладов на жильё: специальный инструмент, с помощью которого люди смогут копить на квартиру. Скорее всего, банки начнут предлагать такие вклады уже в 2027 году.
Любой гражданин России сможет заключить с банком договор жилищных сбережений (ДЖС) и открыть специальный вклад. Его можно пополнять в любое время и на любую сумму. А вот срок прописан в законе — не менее 3 лет. Сейчас расскажем об условиях подробнее.
Бывает, что люди не уверены, сколько времени им придётся копить. В таком случае поможет наш ипотечный калькулятор: с ним клиенту будет легче разобраться, какая сумма нужна для первоначального взноса и какими окажутся платежи по кредиту. Достаточно ввести параметры квартиры и кредита, а мы покажем реальные предложения банков.
Цель накоплений
В отличие от обычного банковского депозита, жилищный вклад — целевой. Деньги с него можно будет потратить только на улучшение жилищных условий:
- Покупку жилья в новостройке по договору долевого участия.
- Покупку готовой квартиры на первичном или вторичном рынке.
- Строительство собственного дома или приобретение готового.
- Оплату первоначального взноса по ипотеке.
- Погашение уже существующей ипотеки — полностью или частично.
Потратить деньги на другие цели не получится, кроме случаев досрочного расторжения — о них мы подробнее расскажем дальше. Когда клиент накопит нужную сумму, банк сам переведёт деньги продавцу квартиры или застройщику. А если вкладчик берёт ипотеку, банк использует сумму как первоначальный взнос.
Ипотеку после использования жилищного вклада можно взять в любом банке. Чтобы подобрать условия, подходящие для конкретного случая, вы можете воспользоваться сервисом «Ипотека» от М2. С ним можно быстро отправить единую заявку в несколько банков и выбрать тот, условия по которому окажутся выгоднее.
Процентная ставка
Пока неизвестно, какие проценты будут предлагать банки. Но, вероятно, они будут зависеть от ключевой ставки ЦБ, как и в случае с обычными депозитами. А после окончания срока вкладчик сможет взять кредит на остаток суммы — договор жилищных сбережений как бы сочетает накопления и подготовку к ипотеке.
Проценты по жилищному вкладу будут капитализироваться. Это значит, что банк будет зачислять их на счёт сразу, чтобы увеличивать текущую сумму. С денег, полученных с процентов, тоже будут выплачиваться проценты.
Страхование вкладов
Любые банковские депозиты по закону страхуются. Если банк обанкротится, человек сможет вернуть часть суммы. Но для договоров жилищных сбережений действуют особые условия.
- Деньги на вкладе застрахованы по повышенному лимиту. Если с банком что-то случится в процессе накоплений, вкладчик сможет вернуть до 10 млн рублей. Для сравнения: в случае с обычными вкладами эта сумма составляет 1,4 млн рублей.
- Страховая выплата не суммируется со стандартным лимитом в 1,4 млн рублей. То есть если у вкладчика есть другой, обычный депозит, страховка по нему будет считаться отдельной суммой.
- Если у человека несколько жилищных вкладов в разных банках, общая сумма выплаты по ним всё равно будет составлять 10 млн рублей. А вот если, например, супруги копят вдвоём и каждый завёл отдельный вклад на своё имя, каждый сможет рассчитывать на 10 млн лимита.
Досрочное расторжение
Если клиент не хочет копить 3 года, в некоторых случаях договор можно расторгнуть досрочно и не потерять проценты. Вот что это за случаи:
- Вкладчик накопил за год. Если с момента открытия жилищного вклада прошёл год и человек уже решил купить квартиру, он может использовать накопления досрочно. В этом случае их удастся пустить только на улучшение жилищных условий.
- Прошло полтора года. По истечении этого срока вкладчик имеет право досрочно расторгнуть договор жилищных сбережений и не потерять проценты. Деньги можно пустить не только на жильё.
- Банк отказал в ипотеке. Если человек копил на первоначальный взнос по ипотеке, а после окончания срока не смог её взять — деньги остаются у него со всеми процентами. Их можно потратить на что угодно.
Технически расторгнуть договор можно и раньше чем через год-полтора. Правда, банк в этом случае вправе пересчитать процентную ставку — общий доход клиента будет меньше, чем при целевом использовании.
Ещё одна важная деталь: если договор расторгнут досрочно, это не означает, что страховой лимит снизится. Закон ничего не говорит по этому поводу. Так что есть вероятность, что деньги по-прежнему будут застрахованы по повышенному лимиту в 10 млн рублей.
Преимущества и недостатки жилищных вкладов
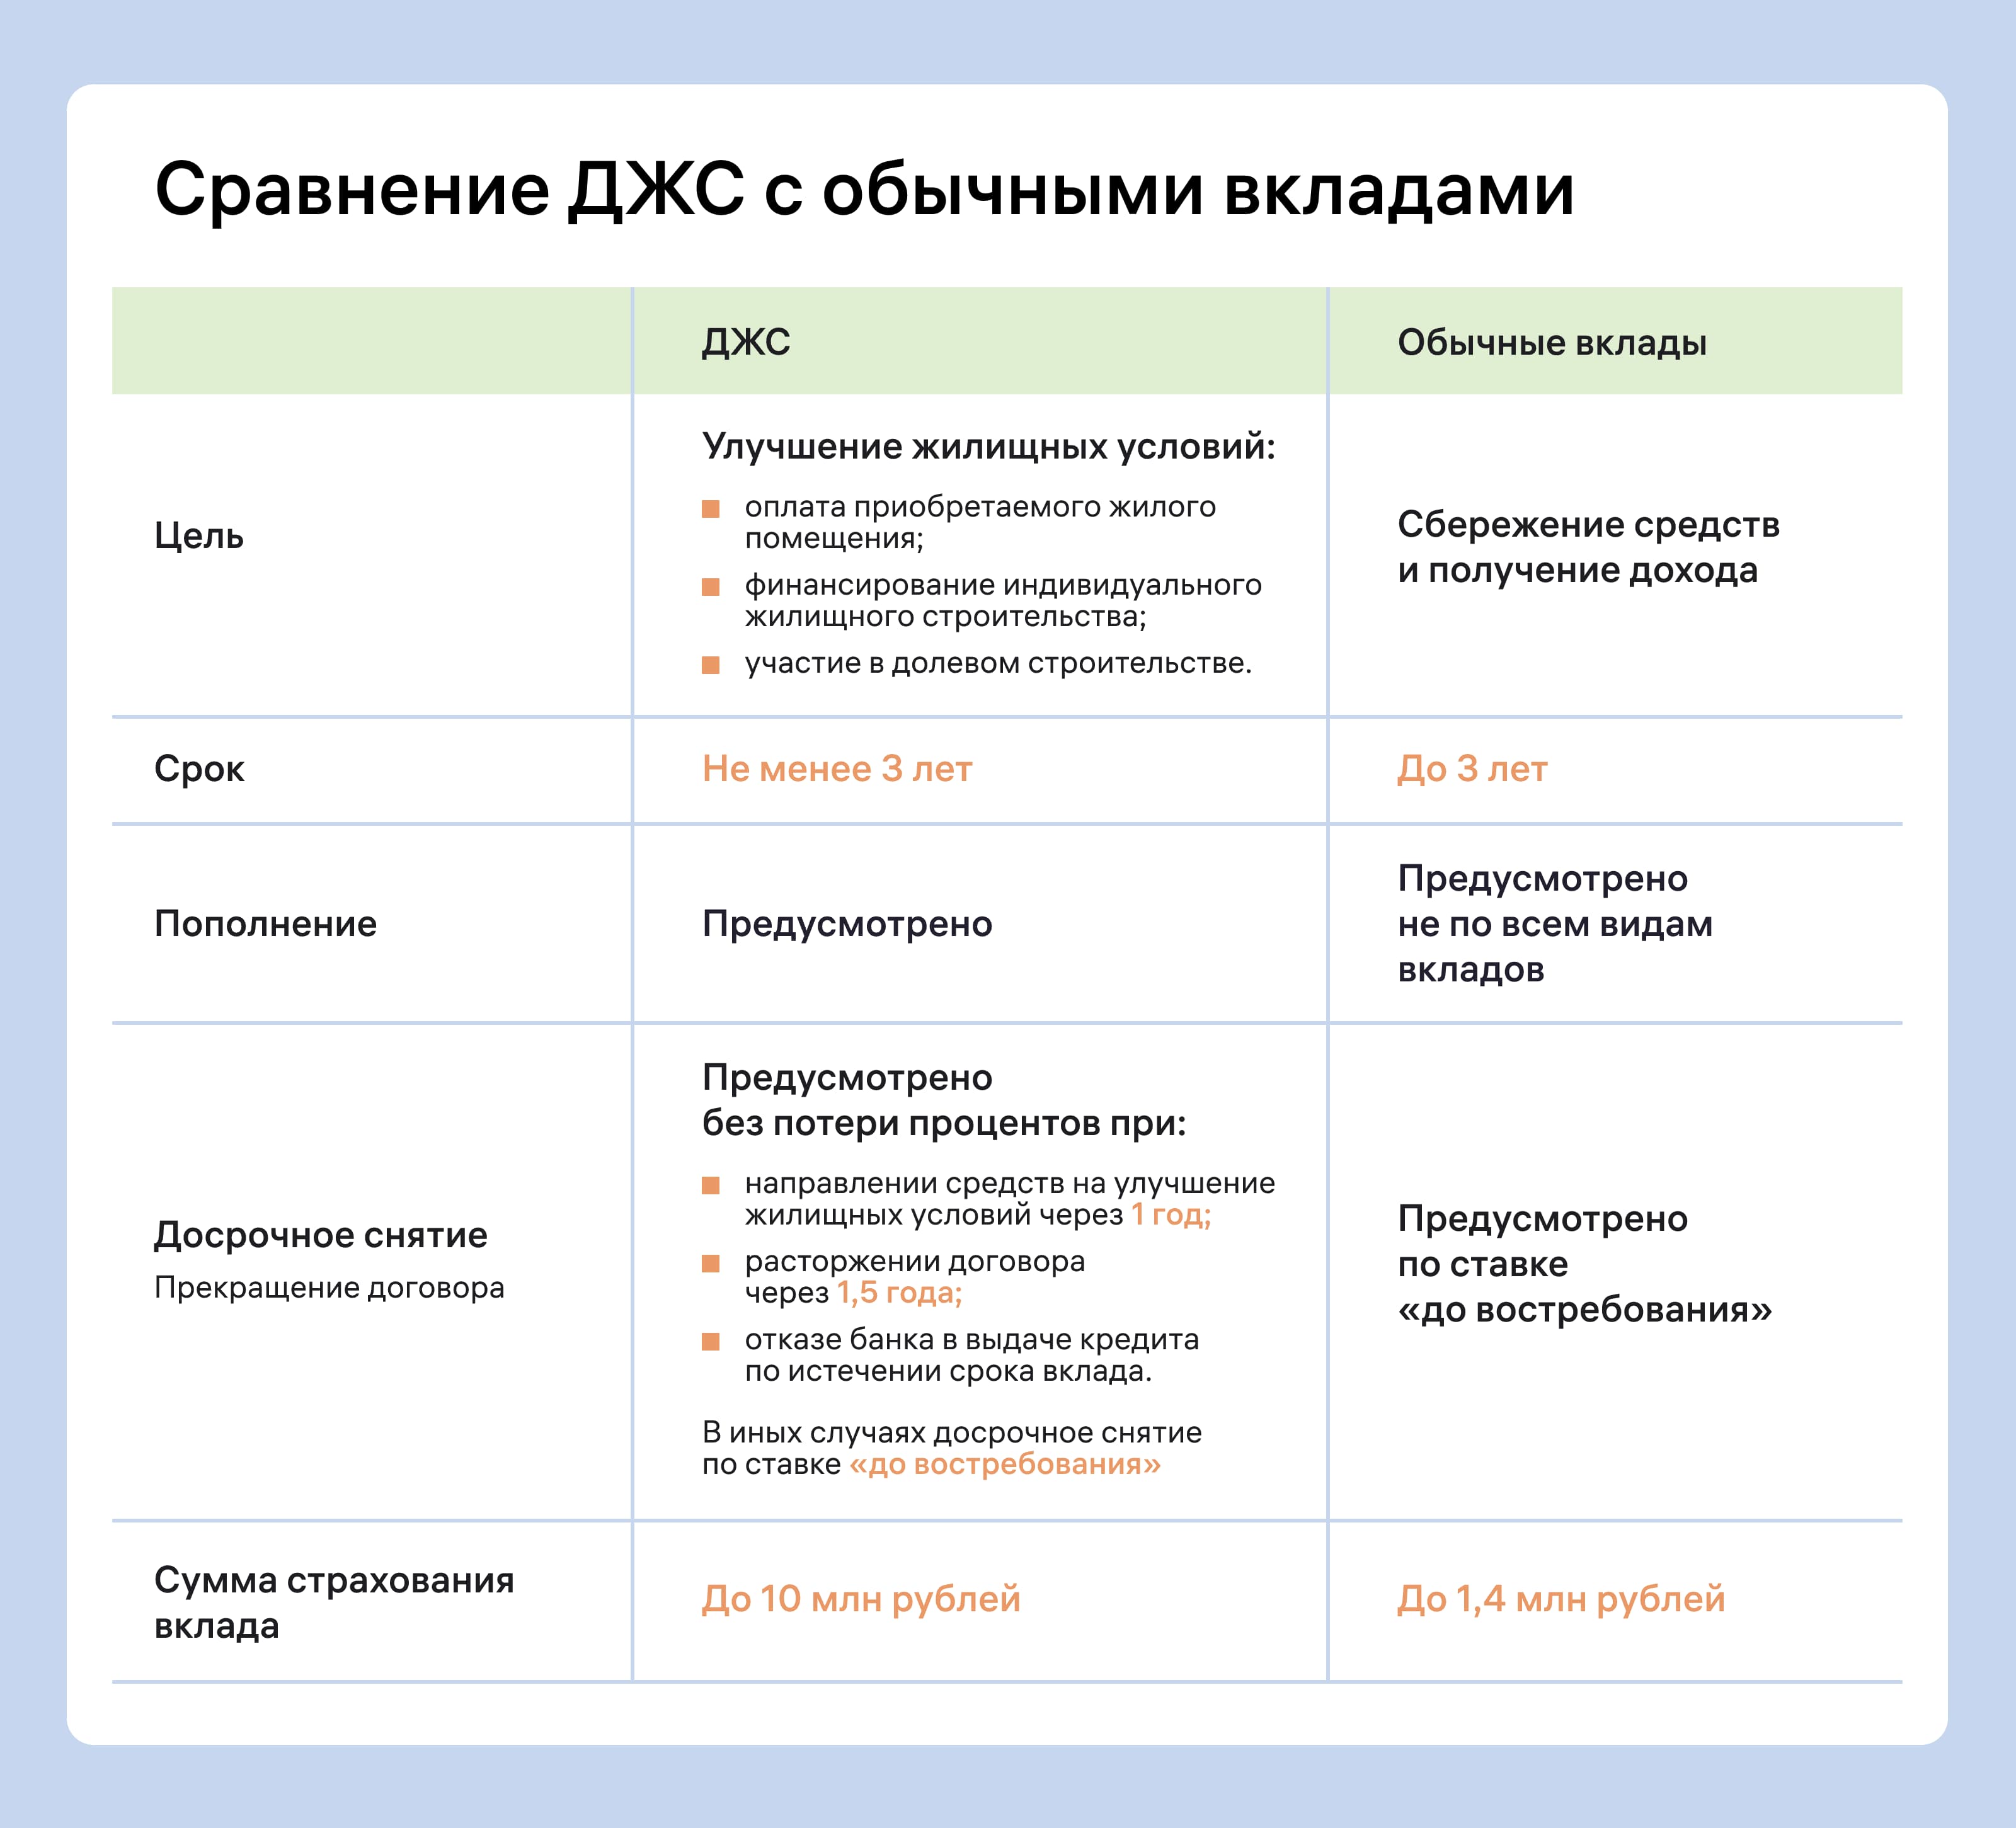
Новый инструмент выглядит удобным. Пока сложно сказать, насколько популярным он окажется, но условия по нему действительно во многом выгоднее обычных депозитов:
- Пополнять вклад может не только сам вкладчик, но и его родственники, которые хотят помочь ему с покупкой квартиры. Например, можно положить деньги на жилищный вклад своего сына или супруга.
- Повышенная сумма страхования позволяет не беспокоиться, что банк обанкротится и деньги уйдут в никуда.
- Факт накоплений может служить плюсом при рассмотрении заявки на ипотеку. Банк будет видеть, что человек дисциплинированно копил на протяжении нескольких лет, а значит, скорее всего, справится и с кредитом.
- Договор жилищных накоплений можно расторгнуть досрочно без потери процентов. Если через полтора года клиент передумает или поймёт, что не сумеет получить ипотеку, — он сможет забрать сумму в полном объёме.
Впрочем, есть и минусы. Пока никто не может сказать, как вклады будут работать на практике и какие условия предложат банки. Возможно, проценты окажутся не выше, чем при использовании обычных депозитов. Стоит учитывать и другие нюансы:
- Жилищный вклад ещё не означает, что человек получит ипотеку. Банк вполне может отказать, если вкладчик не соответствует условиям для выдачи кредита.
- Снимать деньги до окончания срока запрещено. Нельзя вывести часть суммы и применить её для других целей, кроме случаев досрочного погашения.
- Сумму нельзя использовать для других целей, кроме улучшения жилищных условий. Банк контролирует соблюдение этого правила.
- Большинство условий по-прежнему определяет банк. Он имеет право изменить процентную ставку, если клиент расторгает договор раньше чем через полтора года, или предусмотреть другие ограничения.
Кому подходит жилищный вклад
Главная особенность договоров жилищных сбережений: они помогают безопасно копить крупные суммы на одном вкладе. Лучше всего они работают именно для долгосрочных накоплений. Об этом говорят и сроки: не менее 3 лет, причём досрочное снятие возможно только через год.
Предположительно новый инструмент станет особенно полезным для нескольких категорий вкладчиков:
- Молодых семей, в частности тех, кто планирует брать льготную ипотеку или стоит в очереди на получение субсидии.
- Людей без накоплений, которые планируют собрать нужную сумму для выплаты первоначального взноса.
- Вкладчиков, у которых уже есть накопления, но их пока недостаточно для покупки жилья.
А вот людям, которые хотят иметь возможность быстро снять деньги в экстренной ситуации, новый вклад на жильё не подойдёт. Им будет удобнее другой вариант: открыть в разных банках несколько накопительных счетов с возможностью снятия и класть на каждый до 1,4 млн рублей. Так все деньги по-прежнему будут застрахованы.
Как оформить жилищный вклад и что для этого нужно
Точной инструкции пока не существует: вклады на жильё ещё не стартовали. Но предполагается, что правила будут такими же, как при открытии обычного депозита. Клиенту понадобится:
- Быть физическим лицом и совершеннолетним гражданином России.
- Заключить с банком договор жилищных сбережений.
- Представить паспорт и номер ИНН — обычно для открытия вклада достаточно этих документов.
- Положить какую-либо сумму на счёт в установленный срок. Минимальный размер первого платежа и сроки пополнения определяет банк.
Мы расскажем о процессе подробнее, когда банки опубликуют конкретные условия для жилищных вкладов. А пока рекомендуем подготовиться — изучить условия закона. Если вы риелтор, советуем определиться, в каких случаях рекомендовать клиенту такой способ накоплений на квартиру.
Если ваш клиент собирается брать ипотеку, можете помочь ему с выбором. Для этого подойдёт наш сервис «Ипотека»: мы сразу показываем предложения банков, а клиент выбирает то, которое подойдёт ему лучше других. После этого клиент быстро отправляет заявку в интересующие банки и оформляет ипотеку в едином окне.
FAQ
Можно ли использовать накопленные средства на другие цели, кроме покупки жилья?
Нет, если речь идёт не о случае досрочного расторжения. Банк не выдаёт деньги на руки, а сам переводит их продавцу квартиры или застройщику по заявке от вкладчика. Если человек берёт ипотеку, банк использует эти деньги как первоначальный взнос.
Что делать, если нужно досрочно закрыть вклад?
Клиент должен написать заявку в банк и сообщить, что планирует досрочно расторгнуть договор жилищных сбережений. Обратите внимание: если человек снимает деньги раньше сроков, указанных в законе, банк имеет право пересчитать процентную ставку. Так что общая сумма вполне может оказаться меньше, чем если бы вы вывели деньги в установленный срок.
Как банк выдаёт ипотеку по договору жилищных сбережений?
Договор сам по себе не служит автоматическим одобрением ипотеки. Вкладчик точно так же подаёт заявку: это можно сделать самостоятельно или через наш сервис. Если заявку одобрят, банк переведёт деньги с жилищного вклада в качестве первоначального взноса по ипотеке. При этом не обязательно брать кредит в том же банке, в котором хранились деньги, хотя это может быть плюсом при рассмотрении заявки.
Чем федеральный договор отличается от региональных программ? Главное отличие в том, что условия договора едины по всей стране. Можно открыть вклад на жильё в любом регионе России, и правила будут одинаковыми в каждом случае. Зависеть они будут только от банка: он определяет процентную ставку и условия досрочного расторжения.

