
Кому и в каких долях можно завещать квартиру в ипотеке
По закону оставить квартиру в наследство можно кому угодно. Это может быть любой человек: родственник, знакомый, взрослый или ребёнок. В том числе человек, который не имеет отношения к ипотеке. Единственное условие: сам завещатель должен быть официальным собственником жилья.
Завещать квартиру можно целиком или в долях. Но здесь есть нюанс: некоторым родственникам по закону положена обязательная доля в наследстве. К ним относятся:
- несовершеннолетние или нетрудоспособные дети;
- нетрудоспособный супруг наследодателя;
- родители наследодателя — предпенсионеры, пенсионеры или нетрудоспособные;
- нетрудоспособные иждивенцы на попечении наследодателя.
Эти люди имеют право на долю, которая составляет не менее половины от того, что они получили бы без завещания. А наследник по завещанию получает то, что осталось после применения обязательных долей.
Чтобы было понятнее, разберём на примере. Представим, что человек завещал ипотечную квартиру своей племяннице. Но у него есть несовершеннолетний ребёнок и мать-пенсионерка. А вот супруги нет.
После смерти заёмщика квартиру всё равно разделят на доли. Если бы завещания не было, жильё разделили бы между собой мать и ребёнок наследодателя. Каждый из них получил бы половину.
Но завещание есть. Поэтому мать и ребёнок могут претендовать на половину от исходной доли, то есть по ¼ недвижимости на каждого. На двоих они получат ½ квартиры, а оставшаяся ½ отойдёт племяннице по завещанию.
Ещё одна ситуация, в которой квартира обязательно поделится на доли, — общее имущество в браке. Если супруги купили жильё вдвоём, переживший супруг автоматически получает его половину. Между наследниками делится только оставшаяся половина.
Как составить завещание на ипотечную квартиру
Квартиру в ипотеке можно завещать так же, как любую недвижимость. Наследодатель приходит к нотариусу и составляет завещание. Сообщать об этом банку не нужно.
Порядок действий примерно такой:
- Человек приходит в нотариальную контору в своём городе. С собой он приносит паспорт и выписку из ЕГРН, которая подтверждает его право собственности на квартиру. Ещё нужно будет указать данные наследников: ФИО, дату рождения и адрес.
- У нотариуса человек оплачивает составление завещания. Стоимость складывается из нотариального тарифа по региону и цены за саму услугу.
- Нотариус составляет и заверяет завещание. Человек называет ФИО и дату рождения наследников, и специалист вписывает их в документ. Адрес наследника указывать желательно, но не обязательно — всё-таки тот может и переехать.
- Нотариус выдаёт наследодателю экземпляр завещания. Ещё один экземпляр будет храниться в нотариальной палате, а информацию о нём внесут в Единую информационную систему нотариата. Если начнётся наследственное дело, любой нотариус сможет увидеть: человек написал завещание.
Наследодатель может в любой момент изменить или вообще отменить завещание. Это тоже делается через нотариуса. Кстати, супруги имеют право составить совместное завещание на своё имущество.
Что происходит с ипотекой после смерти заёмщика
Если наследная квартира в ипотеке, долг по ней не погашается автоматически. Что произойдёт с кредитом и выплатами дальше, зависит от обстоятельств. Конкретнее — от страховки. Сейчас разберём подробнее.
Если была страховка жизни
Страхование жизни обычно требуют банки при оформлении ипотеки. Если страховка активна на момент смерти заёмщика, у наследников есть возможность не платить ипотеку за квартиру. Вот как это работает:
- Наследники заёмщика сообщают о его смерти в страховую компанию и банк, где была взята ипотека.
- Страховая компания проверяет обстоятельства смерти. Если случай страховой, она обязана погасить долг заёмщика по ипотеке в пределах определённой суммы.
- Страховая платит непосредственно банку. А тот, в свою очередь, закрывает ипотеку, если суммы хватило, чтобы погасить долг полностью.
- Квартира переходит к наследникам без долга или с его остатком, если страховая сумма была меньше размера кредита.
Тут есть важное обстоятельство: случай должен считаться страховым. Что именно входит в это понятие, прописано в договоре со страховой компанией.
Например, гибель в результате внезапной болезни, о которой никто не знал, — страховой случай. А смерть из-за болезни, которую человек скрыл от страховой компании, — нет.
Если случай не признают страховым, выплат не будет. Тогда ипотека перейдёт к наследникам квартиры.
Если страховки нет
Ситуации бывают разными. Например, полис может оказаться просроченным, потому что заёмщик забыл его продлить. Тогда страховка уже не действует — кредит никто не погасит.
В этом случае ипотечный долг переходит к тем, кто принял наследство. Каждый из наследников отвечает по нему в пределах стоимости имущества, которое получил. Например:
- По завещанию квартира стоимостью 10 млн рублей досталась двум людям. Каждый получил долю стоимостью 5 млн рублей.
- Оба наследника отвечают по ипотечному долгу в пределах 5 млн рублей. Взыскать с них больше банк не имеет права, а личным имуществом они не отвечают.
Правило о пределах стоимости в основном касается именно взыскания и судебных разбирательств. Банки редко соглашаются ограничить сумму просто так: зачастую наследникам приходится платить полную стоимость кредита.
Кроме того, банк всё ещё будет начислять наследнику проценты. Они уже будут считаться личной ответственностью нового заёмщика и не войдут в долг покойного. Если их не платить — банк может забрать ипотечное жильё и продать с торгов.
Например, человек унаследовал квартиру стоимостью в 6 млн рублей и ипотеку на неё в 7 млн рублей. В теории от основного долга наследник может заплатить только 6 млн рублей. Но банк начислит на них проценты — суммарно получатся те же 7 млн рублей. Поэтому принимать такое наследство считается невыгодным решением.
Если долги слишком большие, от наследства можно отказаться. Тогда платить вообще не придётся — подробнее рассказали в отдельной статье.
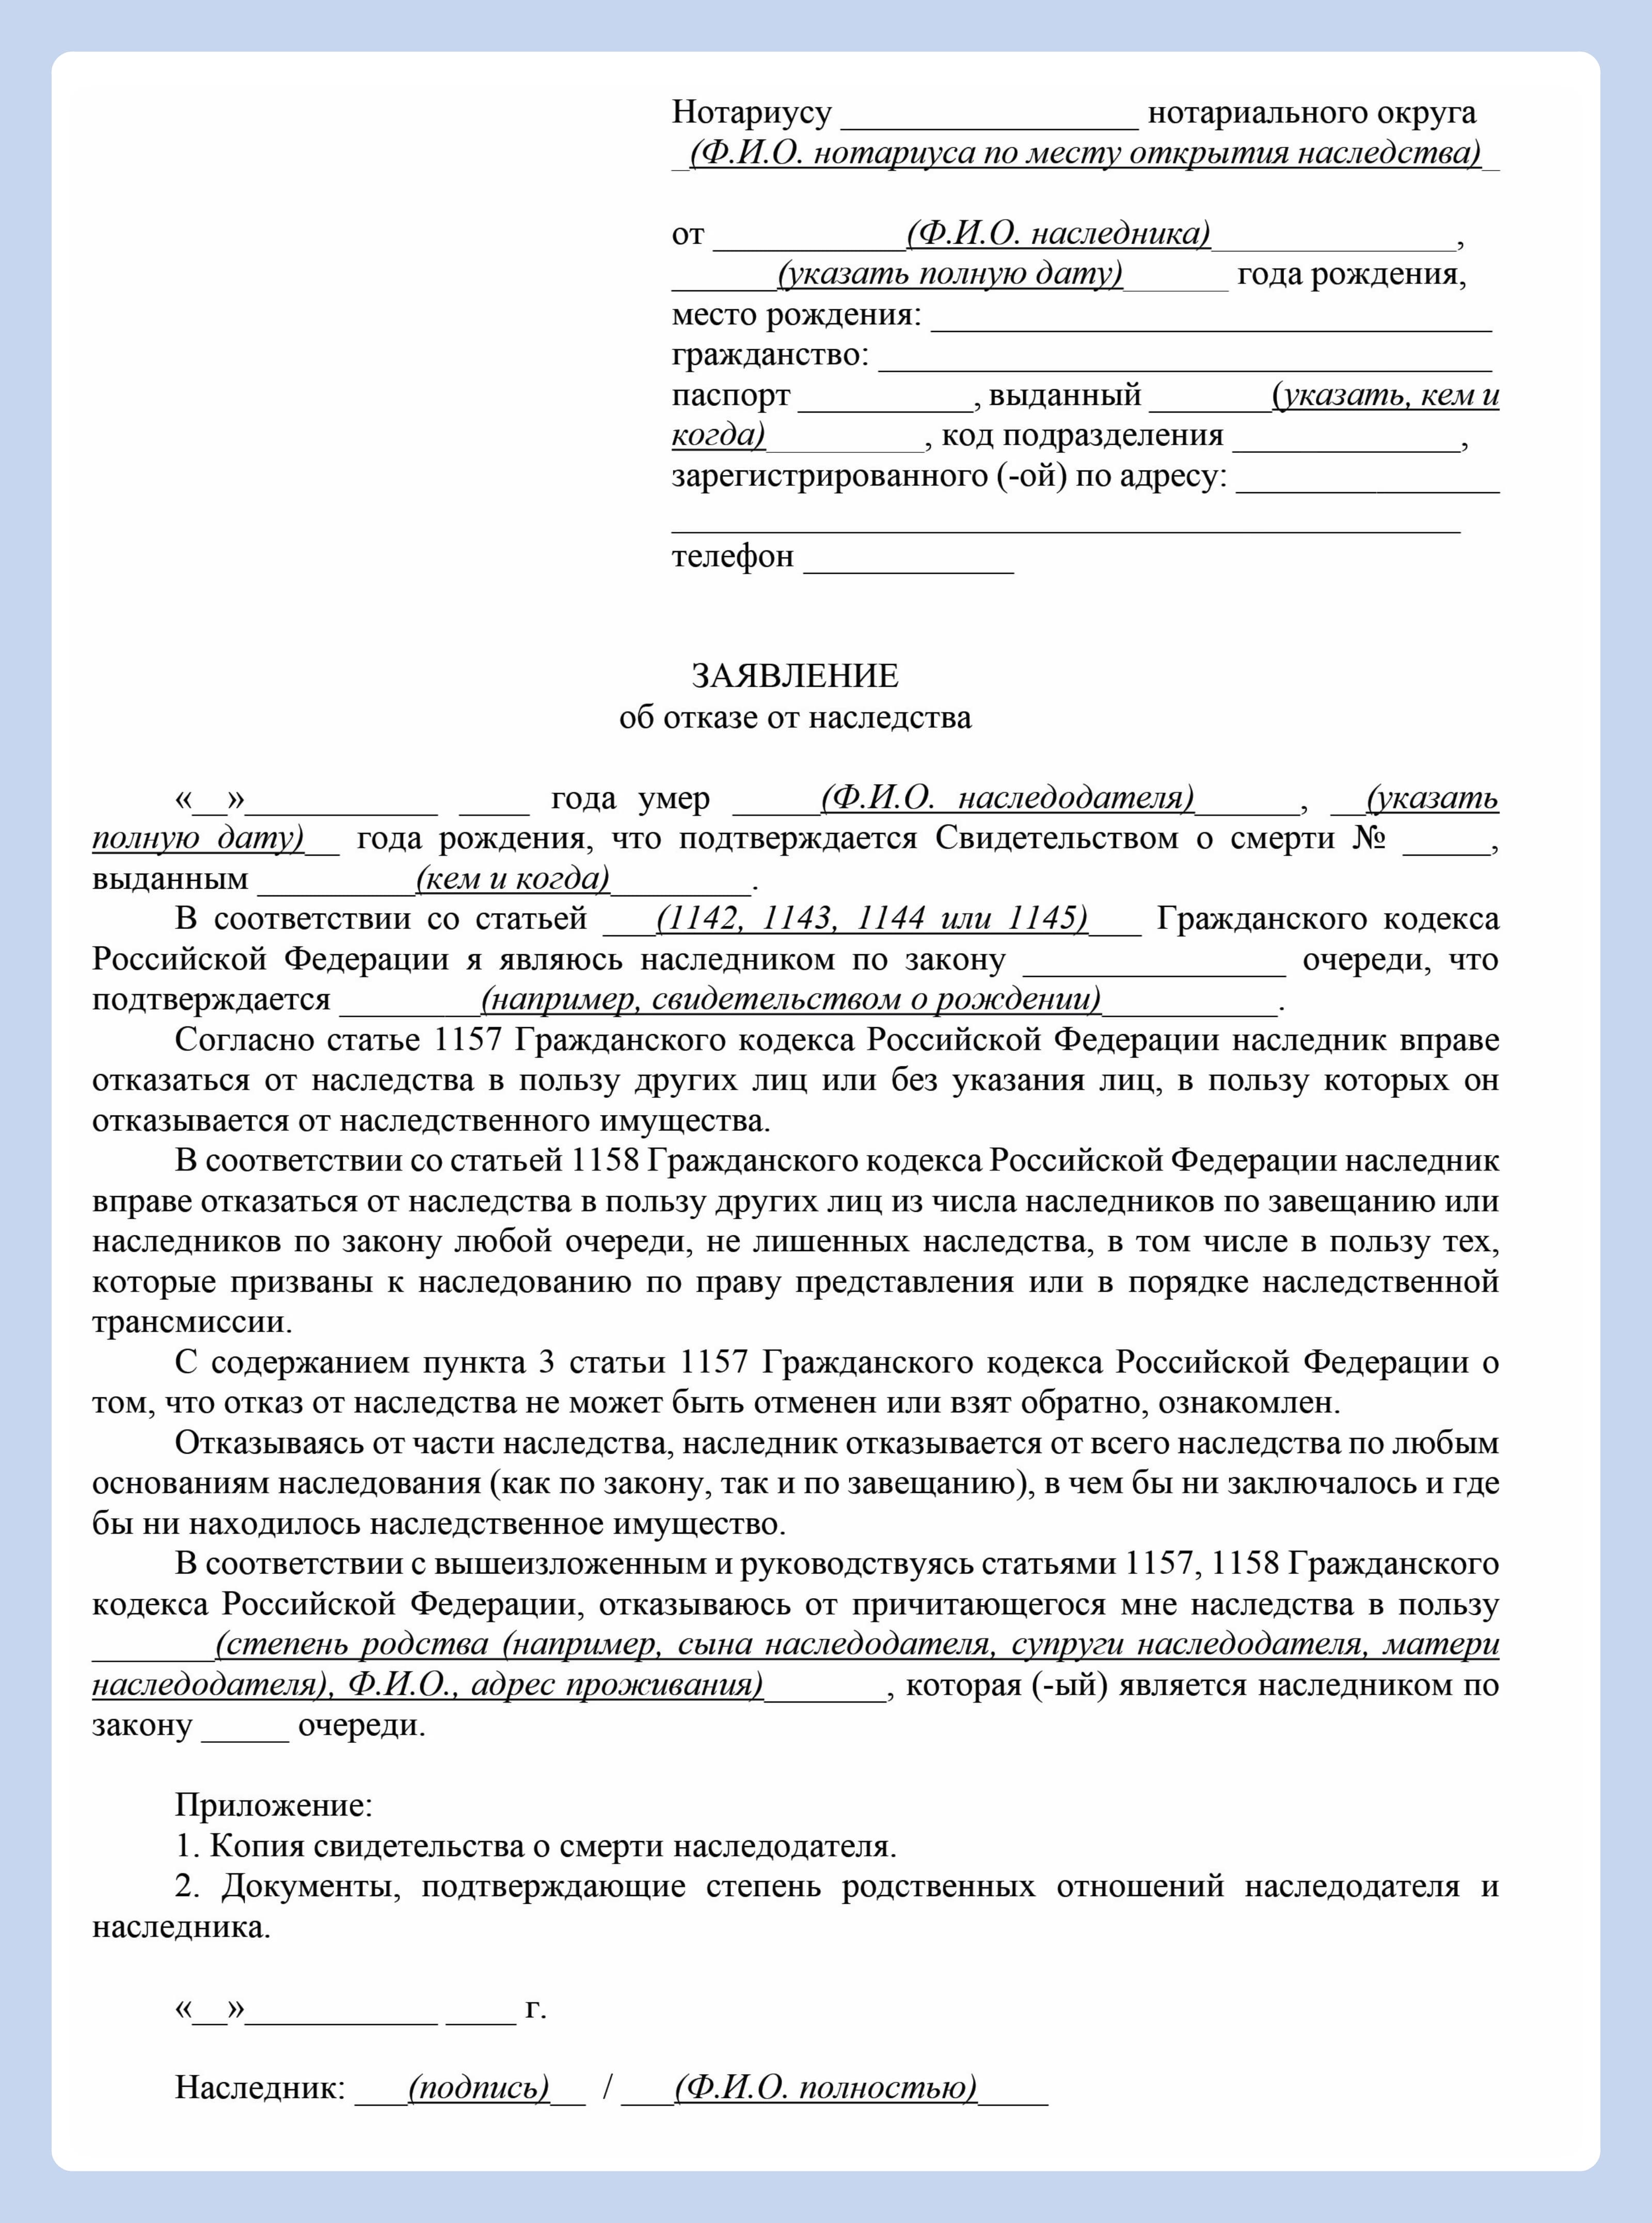
Так может выглядеть заявление об отказе. Можно отказаться в пользу другого наследника или без указания лиц — тогда имущество перейдёт банку. Источник
А вот созаёмщики, если они были, продолжают платить в полном объёме на тех же условиях. Они ведь не принимали квартиру в наследство, а купили долю в ней изначально.
А если наследник — ребёнок?
Несовершеннолетние дети не могут платить по кредитам сами. Если ребёнок принимает ипотечную квартиру в наследство, он точно так же наследует кредит, но долг будет платить родитель или опекун.
От такого наследства сложнее отказаться. Родитель, опекун или другой законный представитель может сделать это только с разрешения органов опеки. Те должны убедиться, что отказ не ущемляет права ребёнка.
Квартира с долгом: варианты действий наследника
Принимать ипотечную квартиру в наследство или нет — выбор самого человека. Наследник имеет право отказаться от имущества, тогда ипотечный долг к нему не перейдёт. Но и квартира ему не достанется:
- Если другие родственники приняли наследство, платить по кредиту будут уже они. Недвижимость тоже уйдёт им.
- Если откажутся все или других наследников нет — банк реализует квартиру, чтобы погасить долг.
Ещё можно принять наследство и сразу же продать имущество, чтобы не платить по кредиту. Но на продажу нужно согласие банка. О том, как её организовать, мы написали в отдельной статье.
И, наконец, можно получить квартиру в наследство вместе с обязательствами по ипотеке. Этот вариант подходит для наследников, которые уверены в своих финансовых возможностях. Банк не будет проверять такого заёмщика — можно унаследовать квартиру независимо от места работы, возраста и дохода.
Подготовили для вас сводную таблицу: что происходит с квартирой в ипотеке в каждом из случаев.
| Что происходит с квартирой | Что происходит с долгом | Когда подходит | |
|---|---|---|---|
| Принять наследство, если страховка была | Остаётся у наследника | Погашается за счёт средств страховой компании | Страховка покрывает весь долг или большую его часть |
| Принять наследство без страховки | Остаётся у наследника | Переходит к наследнику вместе с квартирой | У наследника есть финансовая возможность платить по ипотеке |
| Принять наследство и продать квартиру | Уходит новому владельцу с согласия банка | Оформляется заново и переходит к новому владельцу | Наследник не может платить по ипотеке, но хочет выручить деньги с квартиры |
| Отказаться от наследства | Реализуется, чтобы закрыть ипотечный долг | Погашается за счёт денег с продажи квартиры | Наследнику не нужны ни квартира, ни ипотека |
Если вы готовы платить по ипотеке, но вам не нравятся её условия, — кредит можно рефинансировать. М2 поможет подобрать подходящие предложения. В нашем ипотечном калькуляторе есть вариант «Рефинансирование» — выберите его, и мы покажем варианты.
Когда вы выберете предложение, сможете подать заявку и оформить новую ипотеку в едином окне через наш сервис. А персональный менеджер поможет на каждом шаге.
Сроки и порядок вступления в наследство
Если наследник решил, что готов принять квартиру в ипотеке, — ему нужно вступить в наследство. Подробнее о том, как это сделать, мы рассказали в отдельной статье. А тут дадим краткую последовательность действий:
- В срок до 6 месяцев после смерти заёмщика наследник должен прийти к нотариусу и открыть наследственное дело. Одновременно с этим нужно сообщить о ситуации в банк и страховую.
- Нотариус ознакомится с копией завещания, которая хранится в нотариальной палате и информационной системе. Он узнает, кто должен унаследовать квартиру по завещанию.
- В течение 6 месяцев нотариус будет ждать появления новых наследников. Если за этот срок никто не предъявит права, имущество отойдёт наследнику по завещанию.
- Право собственности наследника зарегистрируют в Росреестре, а кредитный договор переоформят на него.
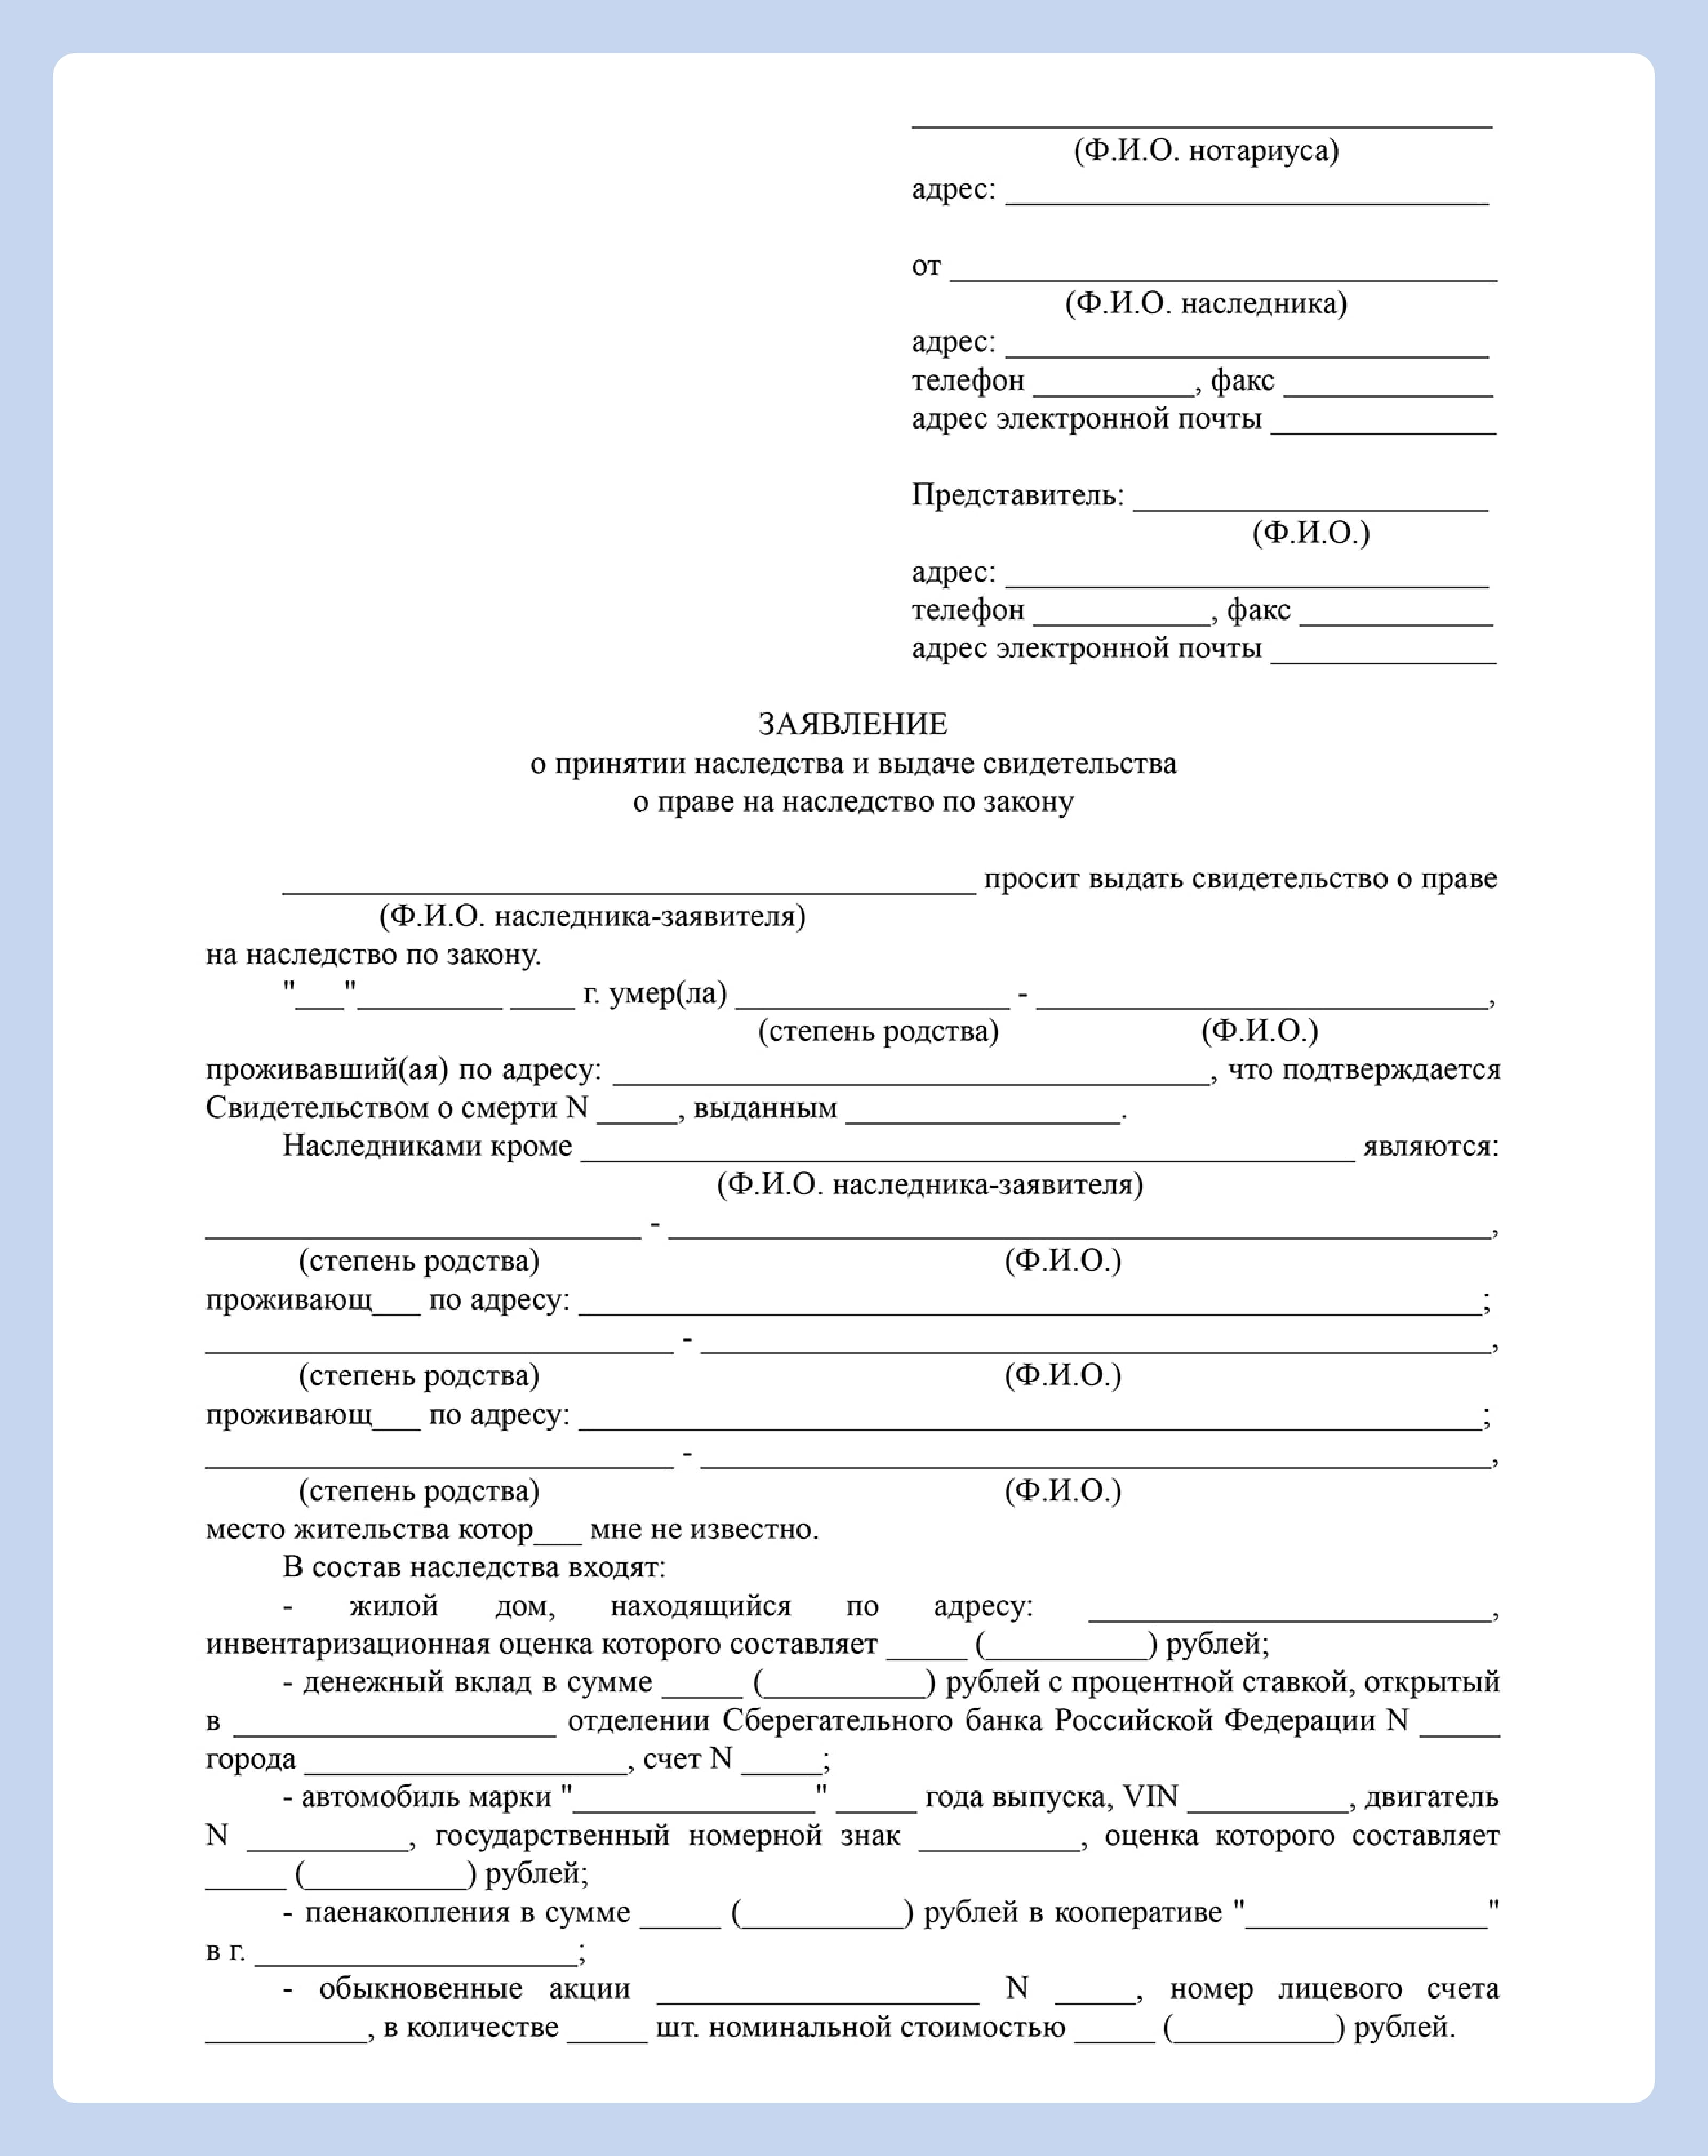
Наследнику нужно будет подписать заявление о принятии наследства и получить свидетельство о праве на него. Источник
Пока длятся 6 месяцев ожидания, проценты по кредиту продолжают начисляться. А вот неустойку за это время банк требовать не вправе. То есть, если наследник не будет платить в первые месяцы, его не оштрафуют. Но если есть возможность, лучше всё-таки платить, ведь после истечения срока банк может потребовать все пропущенные суммы разом.
Если вы хотите взять ипотеку на выгодных условиях и подстраховать себя — наш сервис может помочь. Калькулятор покажет предложения от ВТБ и других банков, а через личный кабинет можно спокойно просмотреть ответы на заявки и начать оформление кредита.
Менеджеры М2 будут на связи с вами на протяжении всего процесса. Мы поможем разобраться в условиях, сориентируем по дальнейшим действиям и ответим на любые вопросы.
FAQ
Можно ли завещать ипотечную квартиру ребёнку?
Да. В этом случае ипотеку будет платить не сам ребёнок, а его законные представители: родители или опекуны. Отказаться от такого наследства они могут, но только с согласия органов опеки.
Нужно ли сообщать банку о завещании?
Необязательно. Чтобы завещать квартиру, согласие банка не нужно, даже если она находится в ипотеке.
Можно ли завещать квартиру в ипотеке родственнику, который не созаёмщик?
Да. Но стоит учитывать: созаёмщик получит свою долю в любом случае. Он заплатил за неё и взял на себя обязательства. Наследством будет считаться только то, что не отойдёт созаёмщику по договору.
Например, созаёмщик имеет долю в ½ от квартиры. Это значит, что завещать можно только оставшуюся половину.
Что будет, если наследник откажется от ипотечной квартиры?
Квартира может перейти к другим наследникам вместе с ипотекой. А если откажутся все, банк реализует недвижимость на аукционе, чтобы погасить кредит.
Может ли банк забрать квартиру у наследника?
Да, если тот откажется платить по ипотеке или будет допускать большие систематические просрочки. Тогда банк вправе обратить взыскание на залог и продать квартиру с торгов. Правило о личном имуществе наследника не касается самого наследного жилья.
Стоит помнить: наследник отвечает по долгам в пределах стоимости имущества. Если продажа квартиры не покрыла сумму долга, остаток спишется — взыскать его с наследника будет нельзя.
Список источников
- Федеральный закон «Об ипотеке (залоге недвижимости)» от 16.07.1998 № 102-ФЗ.
- ГК РФ Статья 1118. Общие положения.
- ГК РФ Статья 1119. Свобода завещания.
- ГК РФ Статья 1124. Общие правила, касающиеся формы и порядка совершения завещания.
- ГК РФ Статья 1125. Нотариально удостоверенное завещание.
- ГК РФ Статья 1130. Отмена и изменение завещания.
- ГК РФ Статья 1149. Право на обязательную долю в наследстве.
- ГК РФ Статья 1150. Права супруга при наследовании.
- ГК РФ Статья 1154. Срок принятия наследства.
- ГК РФ Статья 1175. Ответственность наследников по долгам наследодателя.
- Постановление Пленума Верховного Суда РФ от 29.05.2012 № 9 «О судебной практике по делам о наследовании».
- СК РФ Статья 34. Совместная собственность супругов.

