
С какой суммы платят налог по вкладам
Доход со вкладов физических лиц облагается налогом. Его нужно заплатить в год, следующий за получением дохода: если проценты выплатили в 2025 году, налоговое уведомление придёт в 2026 году.
Сама сумма, которую человек положил на депозит, налогом не облагается. Доход в этом случае — проценты: за них и нужно платить налог. Причём не за всю сумму, а только за проценты сверх определённого лимита. Он считается по формуле:
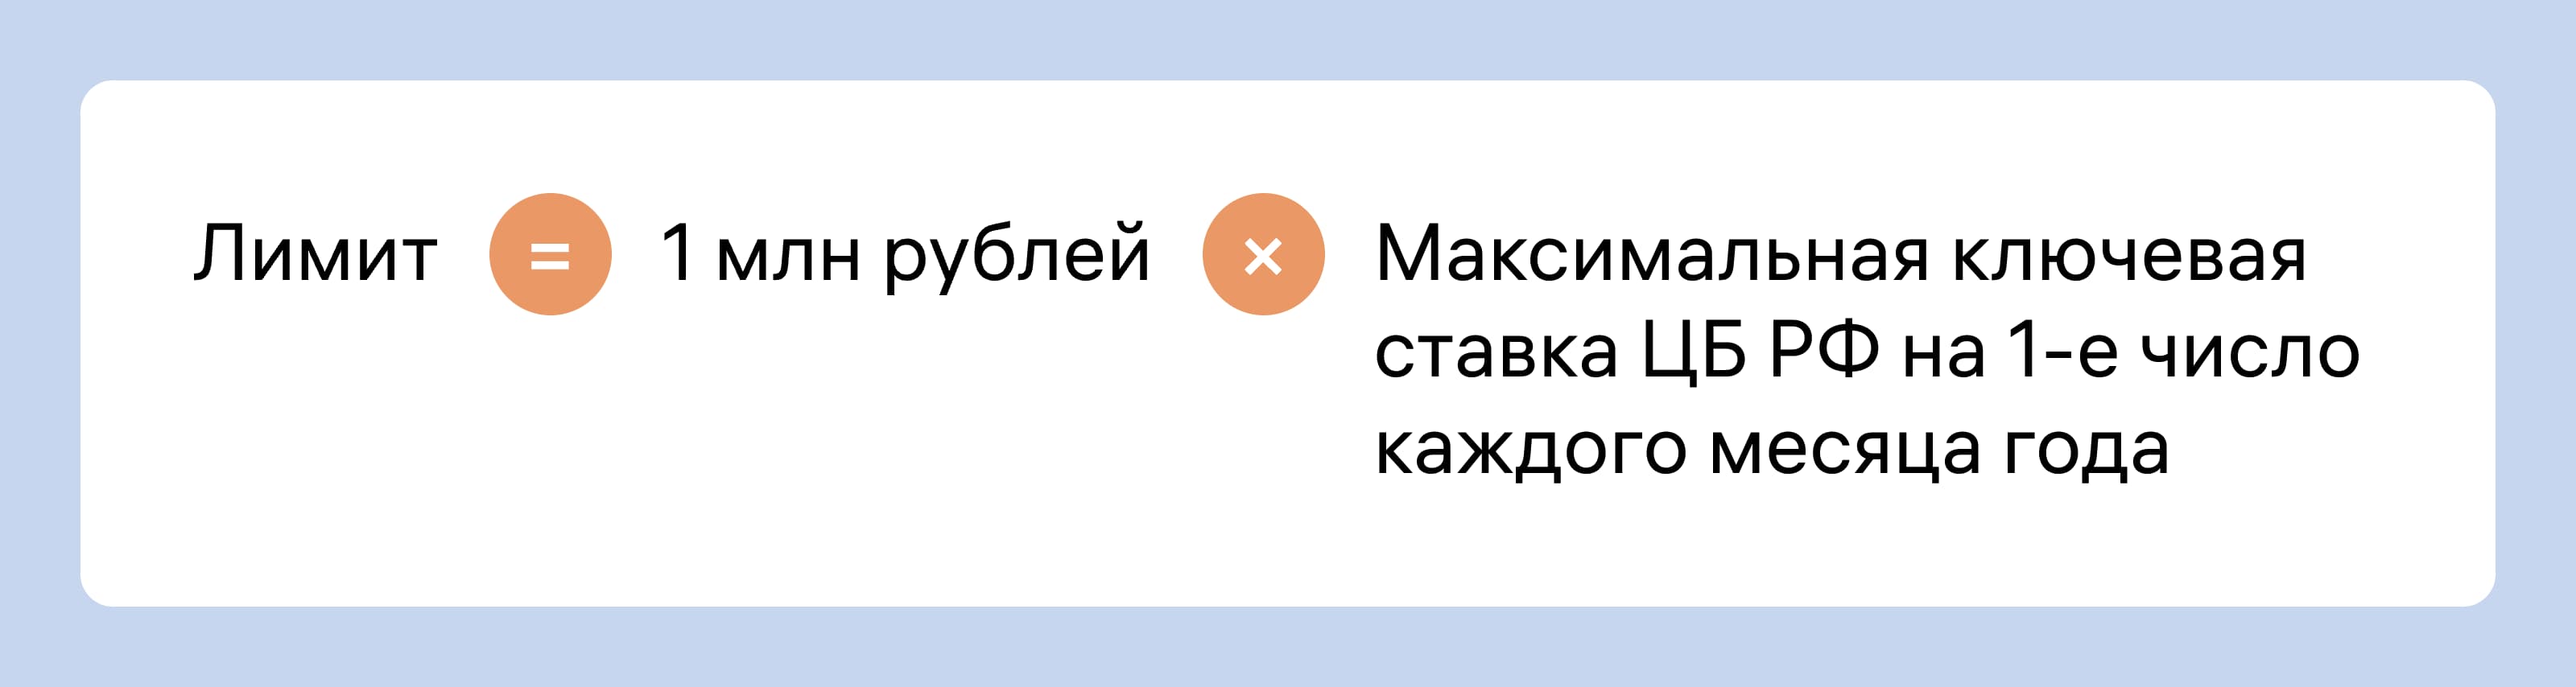
То есть, чтобы посчитать необлагаемую сумму за 2026 год, нужно посмотреть ключевую ставку по месяцам: какой она была 1-го числа каждого месяца. А затем выбрать из цифр максимальную — она и будет учитываться в формуле.
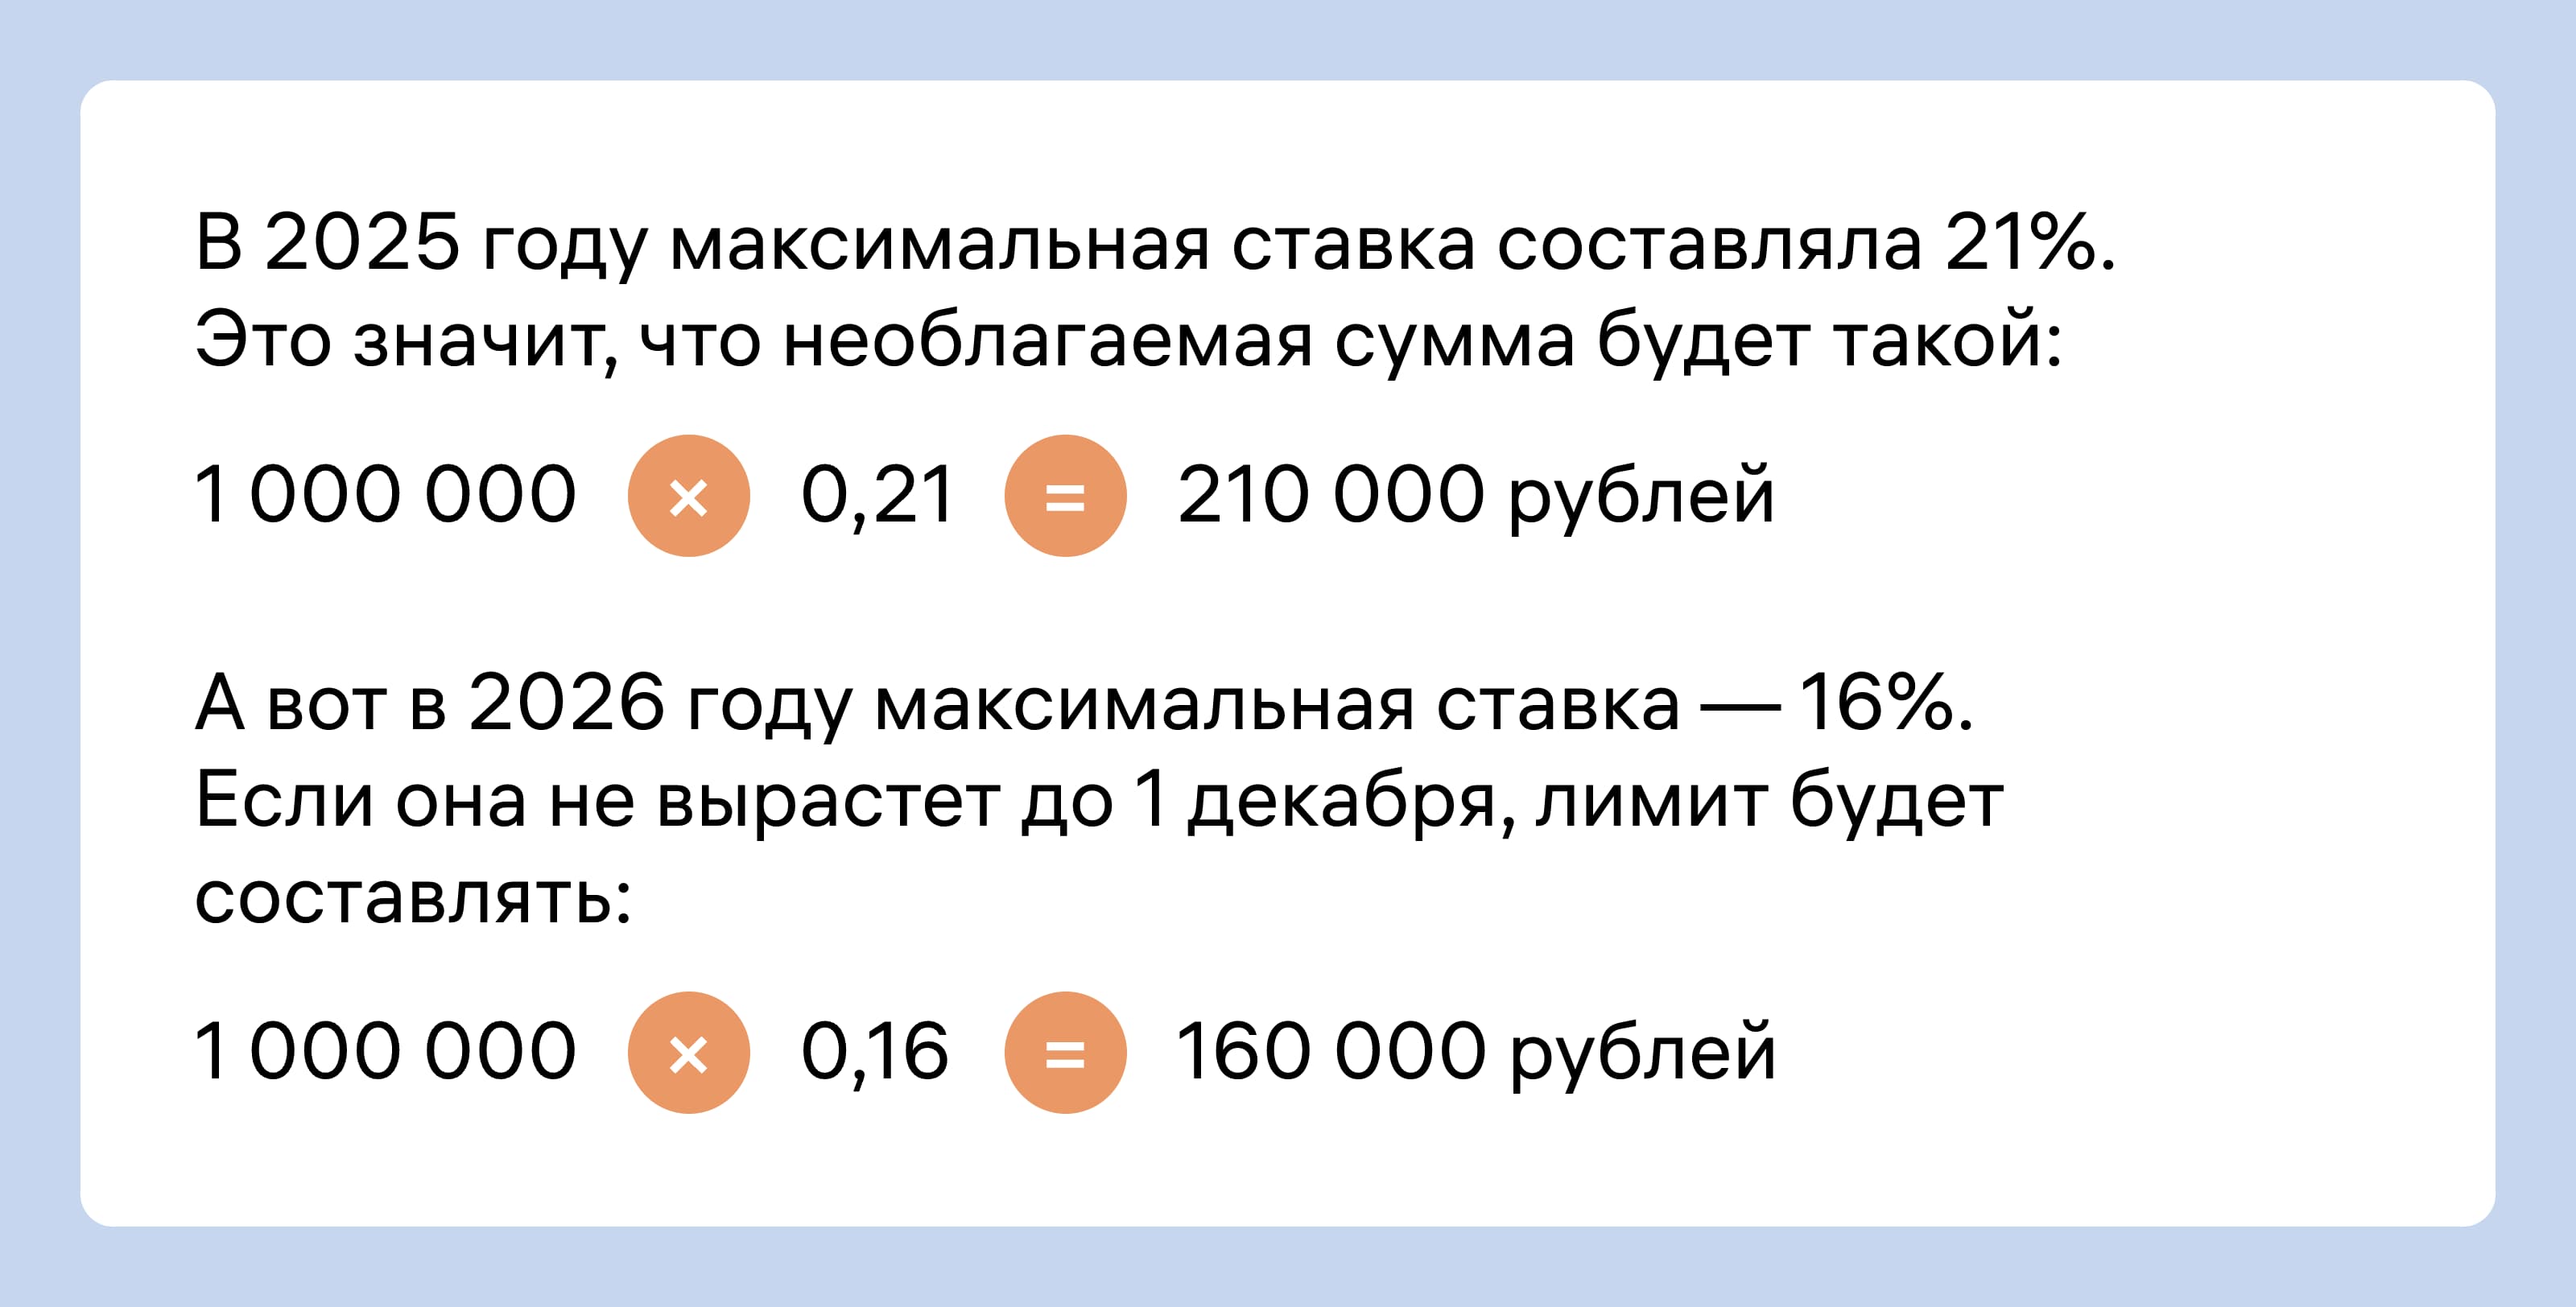
Правда, налоги по вкладам за 2026 год нужно будет заплатить уже в 2027 году. Подробнее об этом рассказываем в блоке «Как и когда платить».
На практике это означает: если за 2025 год вы получили со вкладов доход меньше 210 000 рублей, ничего делать не нужно. А вот если сумма больше — понадобится заплатить налог на вклады.
Как рассчитать налог на вклады: пошагово
Мы узнали, с какой суммы нужно платить налог. Теперь разберёмся, как подсчитать его размер. Обычно налоговая считает его сама, но важно понимать логику самостоятельно: так вы сможете сразу заметить, если в расчётах ФНС будет ошибка.
Со вкладов платится НДФЛ — налог на доходы физических лиц. Стандартная ставка по нему — 13%, но она повышается, если человек получил больше 2,4 млн рублей дохода за год. При этом учитываются все вклады и накопительные счета, которые есть у плательщика.
Вот как рассчитать налог:
- Сложите суммы, которые вы получили с процентов по всем счетам и вкладам во всех банках за год.
- Не учитывайте счета, где процентная ставка составляет 1% или меньше.
- Из получившейся суммы вычтите необлагаемый лимит — сейчас это 210 000 рублей.
- Если остаток меньше 2,4 млн рублей, просто умножьте его на стандартную ставку НДФЛ — 13%, или 0,13.
- Если сумма больше 2,4 млн рублей, на 0,13 нужно умножить только эти 2,4 млн рублей. Остальную сумму нужно умножить на 15%, то есть на 0,15.
- Если вкладчик — нерезидент России, он платит налог по ставке 15%, какой бы ни была сумма. Государство обсуждает повышение ставки и до 30% от дохода.
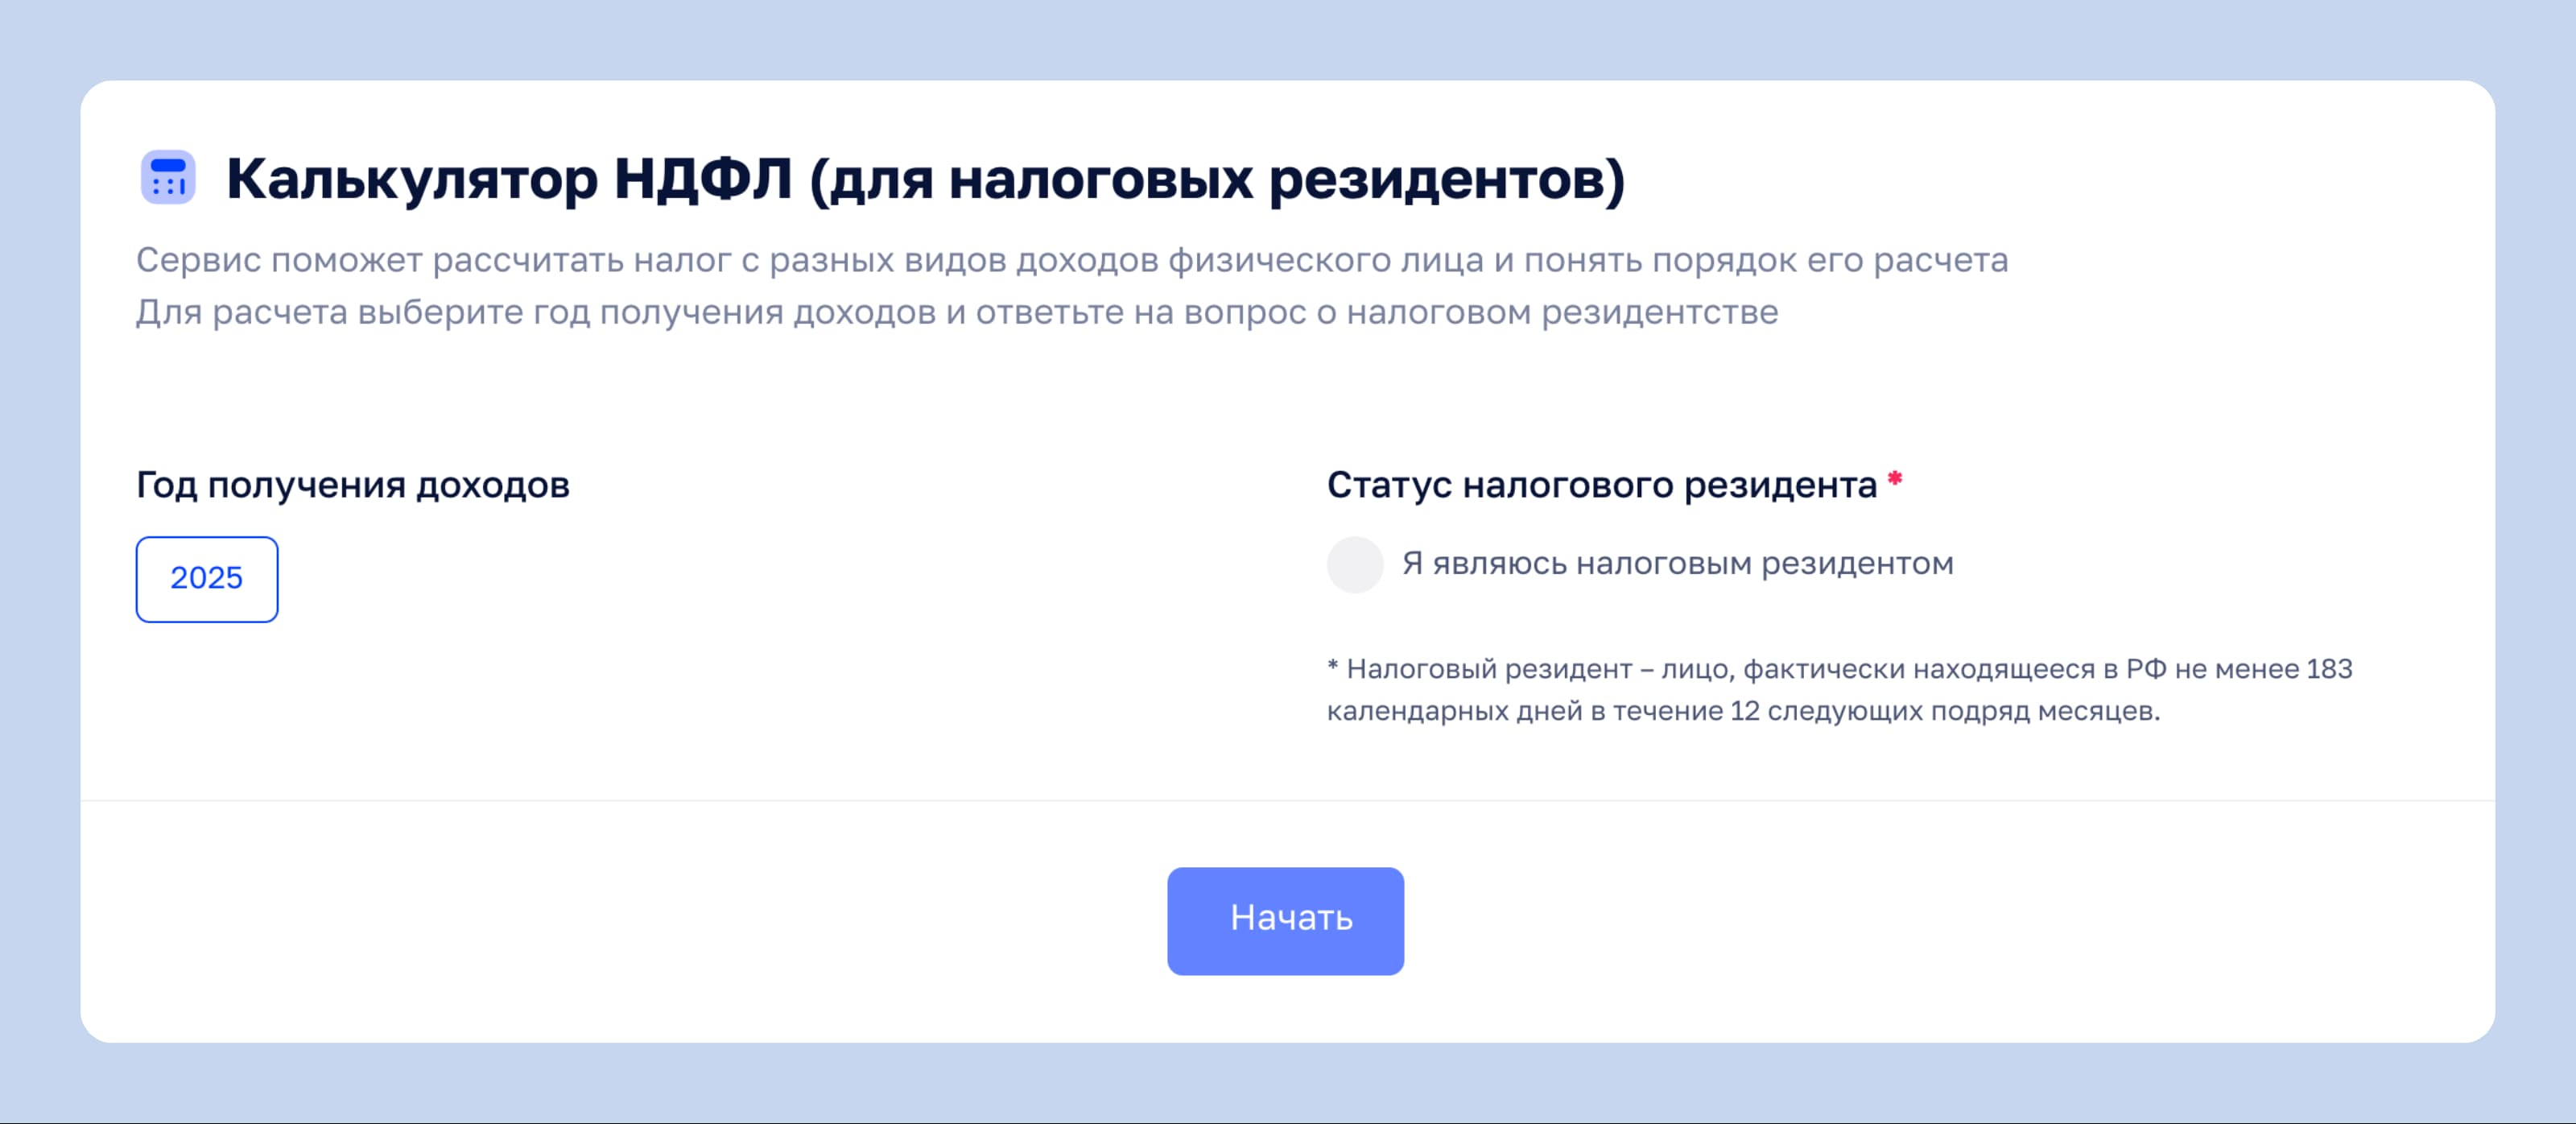
На сайте налоговой есть калькулятор НДФЛ. Сперва нужно указать год получения дохода и свой статус: резидент России или нет. Затем ввести сумму дохода, выбрать вариант «Проценты по вкладам в банках» и получить рассчитанный размер НДФЛ
Власти думают ввести ещё одно новшество. Оно касается прогрессивной шкалы. Если человек получит по вкладам доход больше 5 млн рублей, ставка для суммы сверх этих 5 млн будет равна 17%. А если доход превысит 20 млн рублей — 20%, опять-таки для суммы сверх 20 млн. Но эти правила начнут действовать, только если государство примет соответствующий закон.
Давайте разберём на примере, как работает налогообложение вкладов.
Представим, что человек живёт в России и заработал на процентах 300 тысяч рублей. Это общая сумма: учитывается и процентный доход с накопительного счёта, и банковский вклад, открытый на год.
Из этих 300 тысяч человек вычитает 210 тысяч — остаётся 90 тысяч рублей. Сумма меньше 2,4 млн рублей. Значит, за доход понадобится заплатить только 13% налога. Вкладчик проводит расчёты:
90 000 × 0,13 = 11 700 рублей
Это и будет НДФЛ со вкладов нашего героя. Столько он должен заплатить за свой процентный доход.
Какие проценты учитываются, а какие — нет
НДФЛ со вкладов платится только за те проценты, которые человек реально получил за год. А доход признаётся в день выплаты. Это важно, если вы выбрали банковский продукт с получением процентов в конце срока. То есть:
- Если открыть вклад на 2 года в 2025 году, реальные проценты с него банк выплатит только в 2027 году.
- Это значит, что заплатить с таких процентов налог понадобится в 2028 году. В 2026 году дохода со вклада ещё не существует, и платить за него налог не нужно.
Для вкладов со сроком больше 15 месяцев действуют особые правила. Необлагаемые лимиты для них суммируются по годам, когда был открыт вклад, даже если проценты выплатят в конце срока.
То есть, если человек в 2025 году открыл вклад на 2 года и получит проценты в 2027 году, необлагаемый доход для него будет равен 210 000 + 160 000 = 370 000 рублей. Налоговая сама пересчитает лимиты.
Капитализация процентов тоже учитывается по общим правилам. Если 15 декабря банк учёл процентный доход, капитализировал его и выплатил деньги — этот доход признают в тот же день.
Если человек открыл банковский вклад в валюте, общие правила те же. Но с дополнением: налоговая пересчитает проценты по курсу ЦБ РФ на дату выплаты. Имеется в виду именно выплата самих процентов — не день оплаты налогового уведомления.
Как и когда платить налог
Срок уплаты НДФЛ со вкладов — до 1 декабря года, следующего за получением дохода. То есть, если человек получил 300 тысяч с процентов в июле 2025 года, заплатить налог ему нужно до 1 декабря 2026 года.
Подавать декларацию и самостоятельно заявлять о доходе не нужно. Банки и налоговая делают всё сами:
- Банки передают в налоговую сведения о доходах по вкладам своих клиентов.
- Инспекция ФНС рассчитывает размер налога — по той же формуле, которую мы описали выше.
- Вкладчику приходит налоговое уведомление. Обычно оно отображается в личном кабинете налогоплательщика или на Госуслугах.
- До 1 декабря вкладчик должен заплатить налог. Если он допустит просрочку, налоговая может начислить за неё пени.
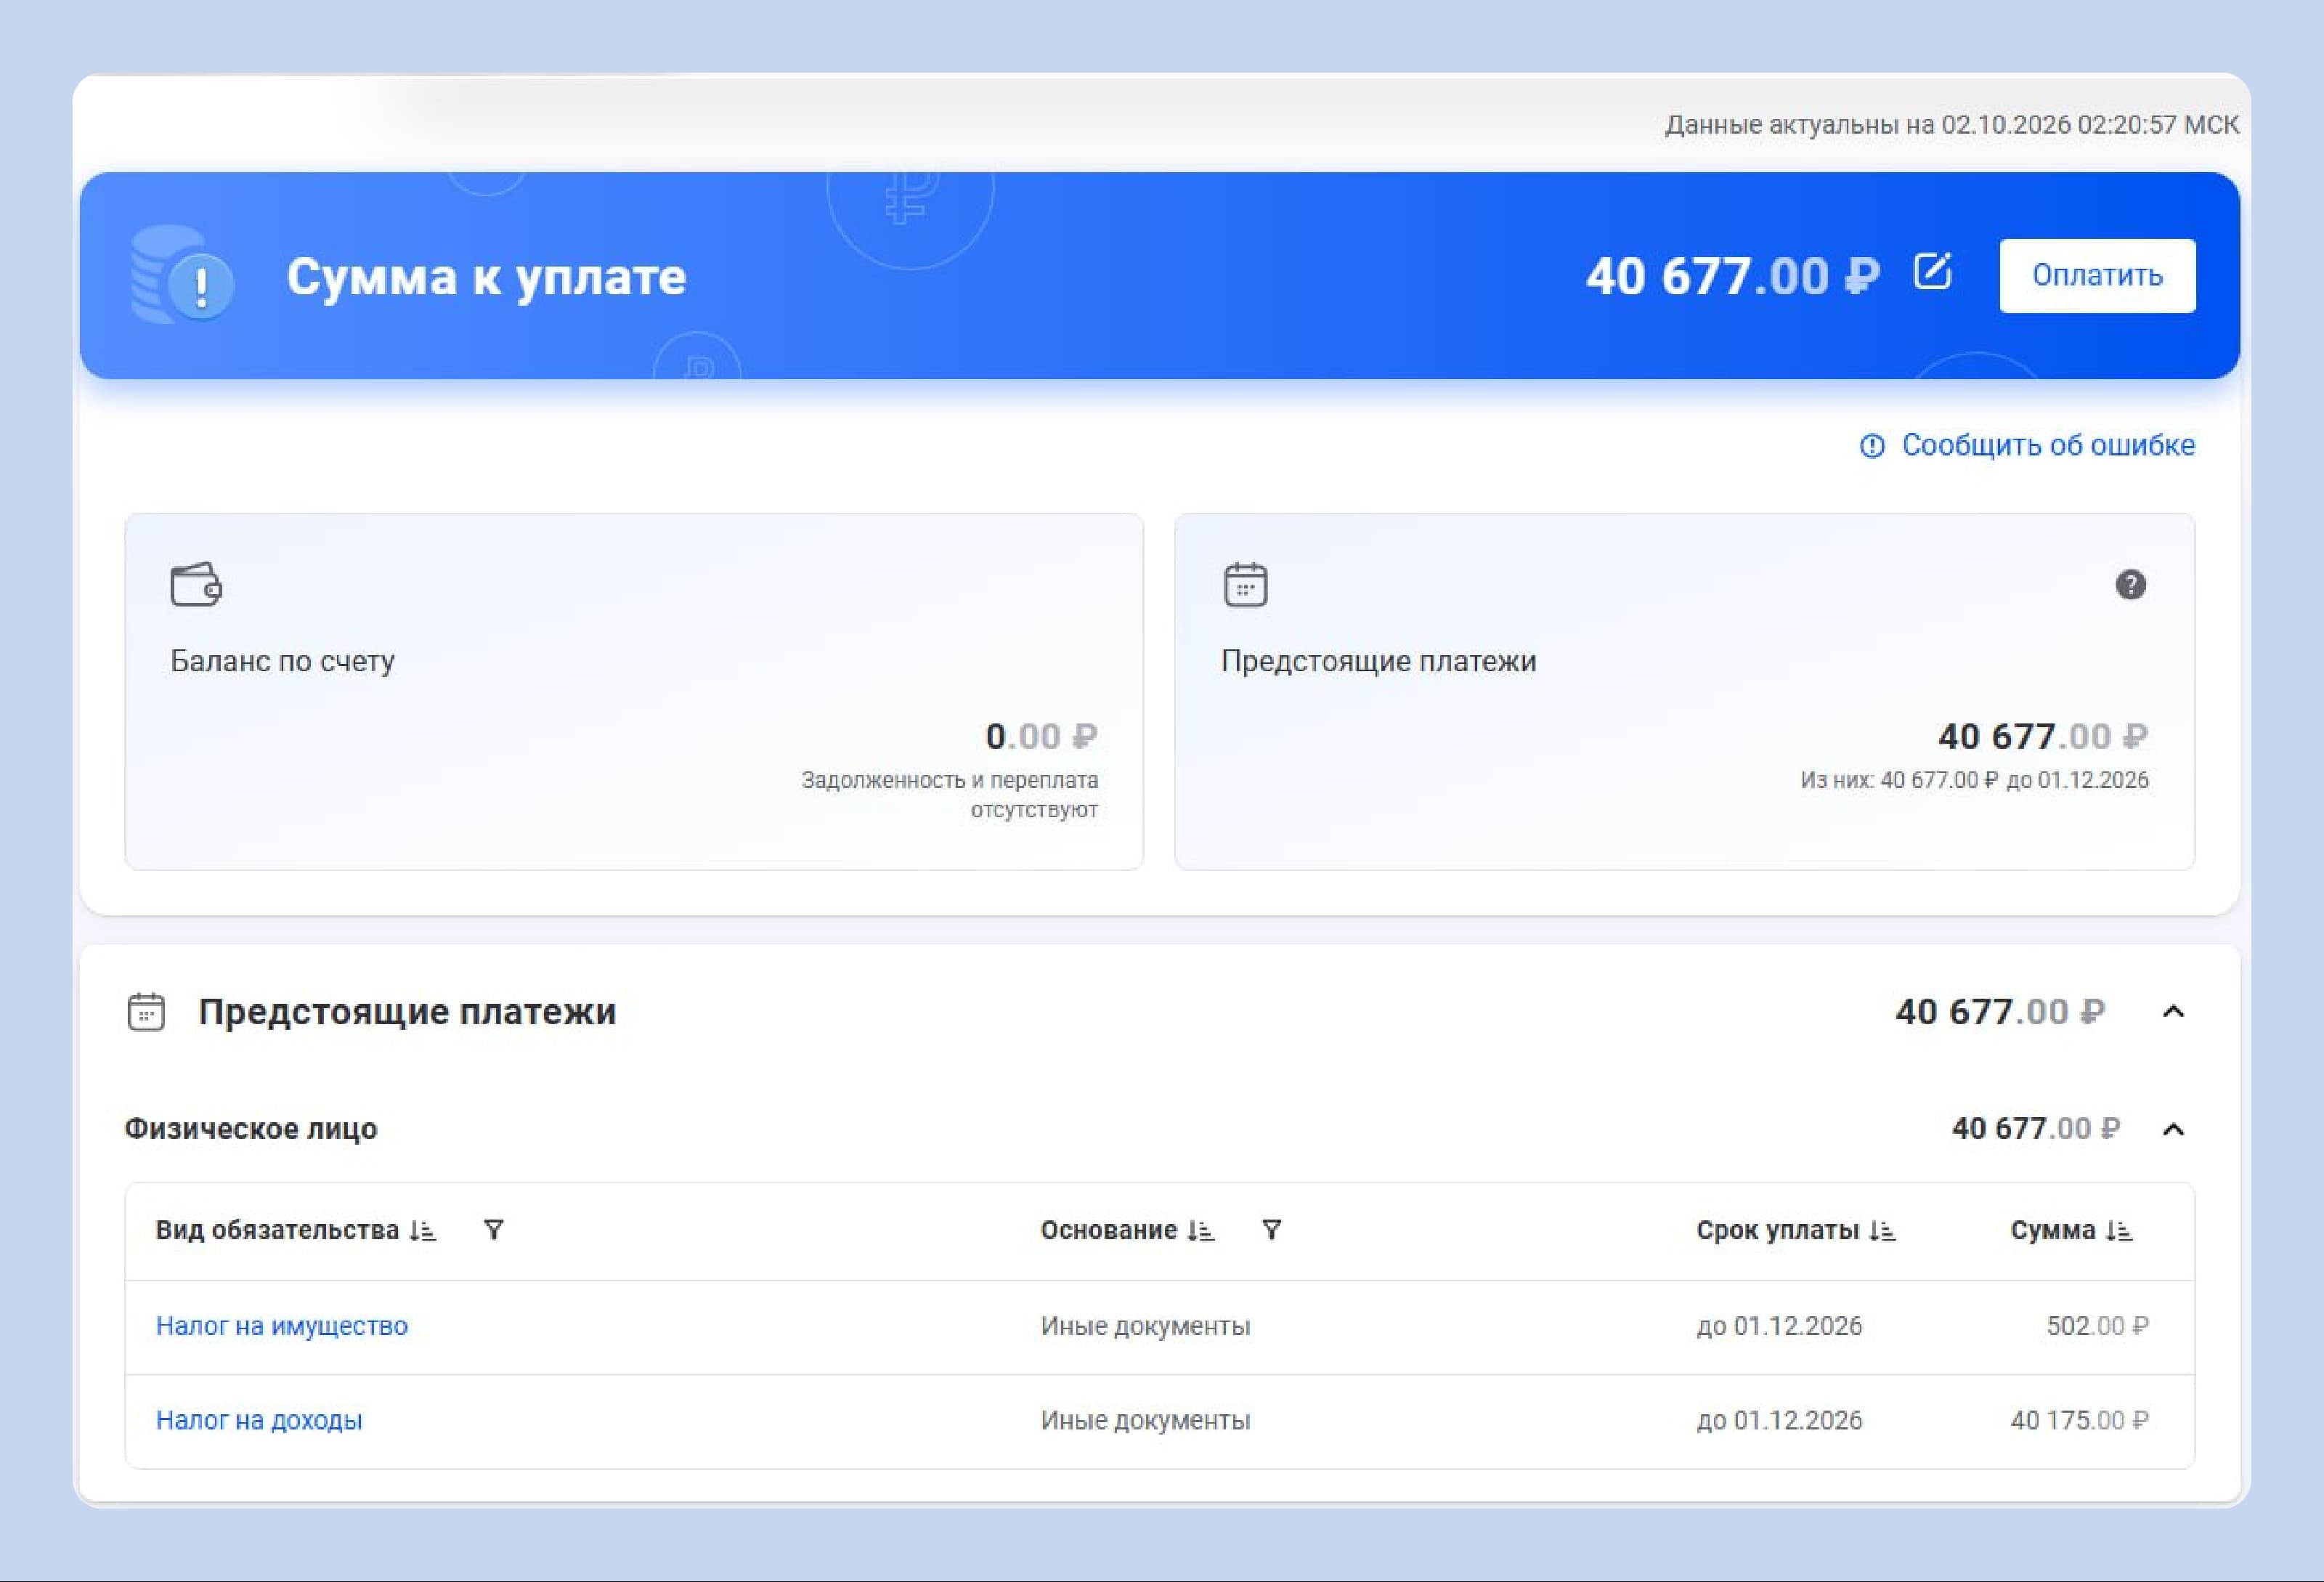
В личном кабинете налогоплательщика отображаются все налоги, которые ФНС начислила за год, и срок их уплаты. Источник
Заплатить можно там же, где вы получили уведомление: на Госуслугах или в личном кабинете налогоплательщика. Если предпочитаете офлайн-оплату, можете сохранить реквизиты или УИН уведомления и внести налог в любом отделении банка.
А если вклад открыт в зарубежном банке?
Перечисленные правила действуют только для российских банков. С иностранными всё сложнее. К доходам со вкладов, полученным из-за рубежа, не применяются лимиты. Платить придётся за все проценты.
Кроме того, чтобы учесть такой доход, понадобится подавать в налоговую декларацию 3-НДФЛ. Её нужно отправить до 15 апреля и заплатить налог до 15 июля следующего года.
Как законно снизить налог по вкладам
Налог на вклады физических лиц обязателен для всех, даже пенсионеров. Нельзя освободиться от него из-за возраста, инвалидности или многодетности. Тем не менее способы уменьшить размер налога есть, причём полностью легальные. Разберём подробнее, что можно сделать.
Планировать год выплаты процентов заранее. Конечно, это не даёт стопроцентной гарантии. Мы не знаем, какой будет ключевая ставка в следующем году. Но можно ориентироваться на динамику рынка. Например, если эксперты ожидают снижения ставки через год — лучше не планировать на это время выплату процентов. Иначе лимит будет маленьким, а налог — высоким.
Открывать несколько вкладов на семью. Лимит рассчитывается на каждого вкладчика отдельно. Поэтому муж и жена могут завести два отдельных вклада — тогда каждый получит свои 210 тысяч необлагаемого лимита.
Использовать альтернативные инструменты. Не платить НДФЛ или получить налоговый вычет с обычных банковских вкладов нельзя. Зато такая возможность есть у других инструментов:
- Индивидуальный инвестиционный счёт третьего типа (ИИС-3). Доход по ИИС-3 не облагается налогом, если он меньше 30 млн рублей. Исключение — дивиденды по акциям: за них НДФЛ платится всегда. Кроме того, такой счёт даёт право на дополнительный налоговый вычет с официальных доходов, например зарплаты. Минус в том, что ИИС-3 сложно закрыть досрочно, а льготы при этом теряются.
- Программа долгосрочных сбережений (ПДС). Она оформляется через негосударственные пенсионные фонды и работает не так, как обычный вклад. Со взносов в фонд можно получить налоговый вычет, а доход до 30 млн рублей не облагается НДФЛ. К тому же государство доплачивает на счёт до 36 тысяч рублей в год. Но есть ограничение: участие в программе должно действовать минимум 10 лет или до достижения возраста 55–60 лет.
FAQ
Какая сумма вклада не облагается налогом?
Сама сумма депозита не облагается НДФЛ в принципе — платить нужно только за проценты. А для них необлагаемый лимит меняется каждый год. Для доходов, полученных в 2025 году, он составляет 210 тысяч рублей. Для тех, что получены в 2026 году, — предположительно 160 тысяч рублей, если ключевая ставка не вырастет до 1 декабря.
Нужно ли платить налог, если проценты меньше лимита?
Нет, в этом случае платить налог не нужно. Налоговое уведомление тоже не придёт: ФНС не будет выставлять требования об оплате.
Облагаются ли налогом вклады пенсионеров?
Да, для пенсионеров действуют те же правила налогообложения вкладов. Льготные категории налогоплательщиков точно так же платят НДФЛ за свои накопления в банках. А вот выплаты по программе долгосрочных сбережений и доход с ИИС-3 практически не облагаются налогом.
Нужно ли подавать декларацию по вкладам?
Только если эти вклады открыты в иностранных банках. Если вы храните банковские вклады в России, налоговая сама посчитает сумму НДФЛ и пришлёт уведомление.
Как считается налог, если вклады в нескольких банках?
НДФЛ рассчитывается по всем вкладам во всех банках плательщика, а также по накопительным счетам. Если у человека открыт вклад в банке А и ещё один в банке Б, доходы с процентов по ним нужно сложить.
Вклады с доходом 1% и меньше не учитываются. Как и эскроу-счета, на которых лежат деньги за покупку новостройки. Человек, который приобрёл квартиру по ДДУ у застройщика, не платит НДФЛ с дохода по таким счетам, даже если там большой процент.
Список источников
- НК РФ Статья 214.2. Особенности определения налоговой базы при получении доходов в виде процентов по вкладам (остаткам на счетах) в банках, находящихся на территории Российской Федерации.
- НК РФ Статья 224. Налоговые ставки.
- НК РФ Статья 228. Особенности исчисления налога в отношении отдельных видов доходов. Порядок уплаты налога.
- Законопроект № 617-9 «О внесении изменений в части первую и вторую Налогового кодекса Российской Федерации и отдельные законодательные акты Российской Федерации».

